
Fabio L. Dalboni
Custos Invisíveis: A Taxa Que Corrói o Seu Patrimônio em Silêncio
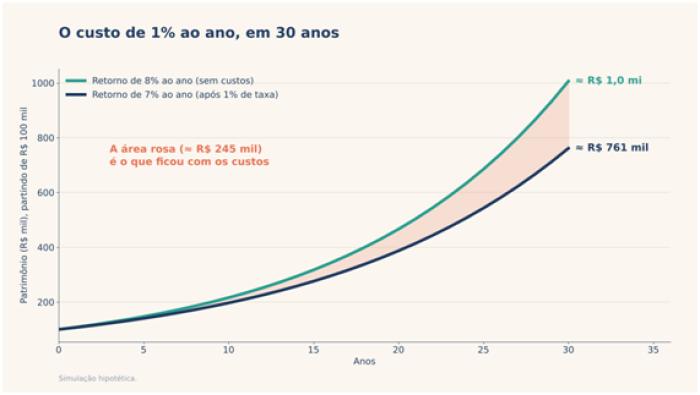 Uma diferença de apenas 1 ponto percentual por ano consome cerca de um quarto do patrimônio final em 30 anos. (Simulação hipotética.)
Quando escolhemos onde investir, olhamos quase sempre para a rentabilidade: quanto rendeu no último ano, quanto prometeu para o próximo. Raramente perguntamos a outra metade da questão: quanto isso custa? E custo, em investimentos, é um dos poucos fatores que sabemos de antemão, ao contrário do retorno, que ninguém consegue garantir.
O pequeno número que faz grande diferença
Imagine dois investidores que aplicam R$ 100.000 por 30 anos. Ambos obtêm retorno bruto de 8% ao ano. O primeiro investe em uma alternativa de custo muito baixo e fica com os 8% inteiros. O segundo paga 1% ao ano em taxas e fica com 7%. No final, o primeiro terá cerca de R$ 1,0 milhão; o segundo, cerca de R$ 761 mil. Aquele "mísero" 1% custou cerca de R$ 245 mil, ou um quarto de todo o patrimônio. (Os números são hipotéticos, mas a matemática dos juros compostos é implacável.)
O efeito é o mesmo dos juros compostos, só que funcionando contra você: o custo não incide apenas sobre o dinheiro que você aplicou, mas também sobre todo o rendimento que ele teria produzido no futuro.
Os principais custos que você paga (e talvez não veja)
· Taxa de administração: cobrada de forma contínua pelos fundos de investimento, em percentual ao ano sobre o patrimônio. É descontada diretamente do valor da cota, por isso quase nunca aparece como um débito na sua conta.
· Taxa de performance: cobrada por alguns fundos quando o resultado supera um índice de referência (como o CDI ou o Ibovespa). Em geral, equivale a 20% do que exceder o benchmark. Vale verificar se há "linha d'água", regra que impede cobrar de novo pelo mesmo ganho depois de perdas.
· Taxas de ingresso e de saída: presentes em alguns fundos e produtos, podem reduzir o valor aplicado ou resgatado.
· Custos de negociação: corretagem, emolumentos e o spread (diferença entre o preço de compra e o de venda), especialmente relevantes para quem opera com frequência.
· Custos embutidos em produtos estruturados e previdência: taxas de carregamento e de administração podem somar valores altos e estar na letra miúda.
· Impostos: não são taxas de gestão, mas também reduzem o retorno. O come-cotas, por exemplo, antecipa o recolhimento em alguns fundos.
Mais caro significa melhor?
Nem sempre. Estudos de longo prazo, em diversos mercados, mostram que a maioria dos fundos ativos não consegue superar seus índices de referência de maneira consistente depois de descontados os custos. Existem gestores excelentes, mas identificá-los antes de saber o resultado é difícil. Já o custo é uma certeza: ele será cobrado, vá bem ou mal o mercado.
Isso não quer dizer que todo fundo caro seja ruim, nem que todo produto barato seja bom. Significa que a taxa deve ser compensada por algo concreto: uma estratégia que você não conseguiria replicar sozinho, uma gestão com histórico consistente ou um serviço que você realmente utiliza.
Como se proteger
· Leia a lâmina do fundo: o documento resumido traz as taxas, o histórico e o perfil de risco. Procure o item "taxa total de despesas".
· Compare com alternativas simples: antes de pagar 2% de taxa de administração, veja quanto custaria obter algo parecido com um título público, um CDB ou um fundo de índice.
· Pergunte sempre: "quanto eu pago por isso, em reais, por ano?" Converta o percentual em valor: 1,5% sobre R$ 200.000 são R$ 3.000 anuais.
· Evite o excesso de movimentação: cada operação tem custo e, muitas vezes, imposto.
· Reavalie periodicamente: o mercado oferece hoje alternativas mais baratas do que as de dez anos atrás. O que fazia sentido antes pode não fazer mais.
Em investimentos, não controlamos o mercado, mas controlamos o que pagamos para participar dele. Cada real que deixa de ir para custos permanece trabalhando a seu favor, e o tempo se encarrega do resto. Dar atenção ao custo não é ser mesquinho: é uma das decisões mais racionais e mais rentáveis que um investidor pode tomar.
Custos pequenos e constantes sãocomo furos discretos: a água sai sem que ninguém perceba.


COMENTÁRIOS