
Banco Master: o caminho dos bilhões
Da captação acelerada à crise de liquidez, o caminho do dinheiro ajuda a explicar a ascensão e a queda do banco
No fim de 2024, o Banco Master apresentava uma fotografia difícil de conciliar com o que aconteceria apenas onze meses depois. O conglomerado encerrava o ano com cerca de R$ 63 bilhões em ativos, patrimônio líquido próximo de R$ 4,7 bilhões e lucro superior a R$ 1 bilhão. Em 18 de novembro de 2025, o Banco Central decretaria sua liquidação extrajudicial, apontando grave crise de liquidez, comprometimento significativo da situação econômico-financeira e graves violações às normas do Sistema Financeiro Nacional. Entre uma fotografia e outra existe uma história de dezenas de bilhões de reais.
O dinheiro começou a chegar em escala crescente pela captação. Os depósitos a prazo passaram de R$ 8,35 bilhões em dezembro de 2021 para R$ 58,58 bilhões no fim de 2024. Em apenas três anos, praticamente R$ 50 bilhões foram acrescentados a essa fonte de financiamento.
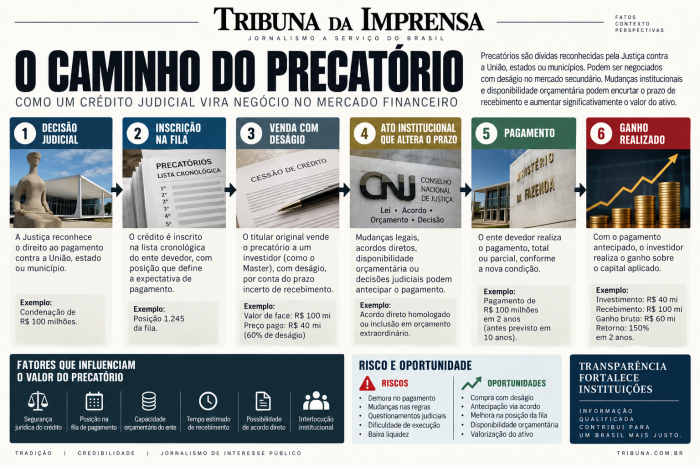
Mas dinheiro captado por um banco não fica parado no caixa. Ele é emprestado, investido, utilizado na compra de ativos e empregado na própria operação. No Master, bilhões foram direcionados a carteiras de crédito, fundos, participações empresariais, precatórios e outros direitos creditórios. Outra parcela sustentava uma estrutura de comissões, serviços financeiros, advocacia, consultorias, tecnologia e publicidade.
Essa distinção é fundamental. Um banco pode possuir um ativo valioso e, ainda assim, não conseguir transformá-lo imediatamente em dinheiro. Um crédito judicial adquirido com desconto, por exemplo, pode proporcionar um retorno elevado quando finalmente for pago, mas o valor que poderá chegar daqui a alguns anos não paga necessariamente um CDB que vence amanhã. Lucro não é a mesma coisa que liquidez, assim como valor patrimonial não é a mesma coisa que dinheiro disponível.
É nesse intervalo — entre o valor dos ativos e o dinheiro necessário para honrar as obrigações — que a história do Master começa a mudar. Para compreender o que aconteceu, portanto, é preciso seguir o fluxo em sua ordem econômica: quem colocou o dinheiro no banco, no que ele foi transformado, como os ativos voltaram a virar caixa e quem permaneceu exposto quando a operação parou. Não se trata de começar pelos personagens, mas pelo livro-razão.
DE ONDE VIERAM OS BILHÕES
Antes de perguntar onde o dinheiro terminou, é preciso descobrir como ele chegou ao Master. A resposta começa nos depósitos a prazo. Em dezembro de 2021, eram R$ 8,35 bilhões; um ano depois, R$ 17,45 bilhões; em 2023, R$ 29,83 bilhões; e, no encerramento de 2024, R$ 58,58 bilhões. Em três anos, o estoque praticamente multiplicou-se por sete.
A expansão esteve fortemente associada aos CDBs. O mecanismo é simples: o investidor empresta dinheiro ao banco por determinado período e recebe uma remuneração. No caso do Master, houve ofertas que chegaram a 140% do CDI, segundo levantamento do DIEESE. Taxas elevadas não são, por si mesmas, irregulares, mas significam que o dinheiro captado tem um custo igualmente elevado para quem o recebe.
A concentração chama atenção. No fim de 2024, os depósitos a prazo correspondiam a 98,1% dos depósitos do Master. No conjunto do Sistema Financeiro Nacional, essa proporção variou entre 56% e 68% no período analisado pelo DIEESE.
Em dezembro de 2021, o Master possuía aproximadamente R$ 10,3 bilhões em ativos. Três anos depois, eram cerca de R$ 63 bilhões. No mesmo intervalo, os depósitos totais passaram de aproximadamente R$ 8,5 bilhões para quase R$ 60 bilhões. Era uma expansão extraordinariamente rápida, mas havia uma característica fundamental nesse dinheiro: ele precisava ser devolvido.
CDB não é capital do banco. É obrigação. Chegado o vencimento, o investidor precisa receber principal e remuneração — ou renovar a aplicação. Isso exige que o banco gere caixa, realize ativos ou consiga continuamente renovar sua captação. O próprio DIEESE chama atenção para esse risco diante da concentração do Master em depósitos a prazo. A pergunta seguinte, portanto, é inevitável: o que o Master fez com quase R$ 60 bilhões em depósitos?
PARA ONDE FOI O DINHEIRO
A primeira resposta está no próprio balanço, onde o dinheiro captado aparece transformado em crédito, títulos, fundos, participações, precatórios e outros direitos. No encerramento de 2024, o Master apresentava cerca de R$ 22,5 bilhões em operações de crédito e títulos com risco de crédito. Aproximadamente R$ 8,7 bilhões estavam relacionados a direitos creditórios e precatórios, enquanto outra parcela expressiva do balanço estava concentrada em fundos de investimento.
São ativos de naturezas muito diferentes. Um empréstimo consignado, uma participação em fundo e um precatório não possuem o mesmo prazo, risco ou facilidade de venda, mas compartilham uma característica importante para esta história: nem todo ativo pode ser transformado imediatamente em dinheiro pelo valor pelo qual está registrado.
O Master havia conseguido captar dezenas de bilhões, tinha ativos, declarava lucro e continuava operando. Mas grande parte do dinheiro de seus investidores agora estava do outro lado do balanço, transformada em créditos, investimentos e direitos com seu próprio tempo para voltar a ser dinheiro.
QUANDO O DINHEIRO DE AMANHÃ NÃO PAGA A CONTA DE HOJE
Um exemplo ajuda a entender. Imagine um crédito judicial de R$ 100 milhões, comprado por R$ 40 milhões porque seu titular prefere receber imediatamente a esperar anos pelo pagamento. Para quem pode aguardar, o negócio pode ser rentável: desembolsa-se R$ 40 milhões hoje para receber um valor muito maior no futuro. Existe, porém, uma condição incontornável: é preciso poder esperar.
Se, durante esse período, R$ 50 milhões em CDBs vencerem e precisarem ser pagos, o crédito judicial de R$ 100 milhões não resolve necessariamente o problema. Ele pode representar patrimônio e perspectiva de resultado, mas não dinheiro disponível naquele momento.
Do outro lado estavam os depósitos a prazo. Em março de 2025, o Master ainda apresentava R$ 58,46 bilhões nessa modalidade, praticamente o mesmo estoque de dezembro. Eram obrigações com vencimentos definidos, e é aí que aparece o descasamento: o banco podia ter patrimônio e créditos a receber, mas precisava produzir dinheiro no ritmo em que suas obrigações chegavam ao vencimento.
Isso também explica por que lucro e liquidez são coisas diferentes. Uma instituição pode reconhecer receitas e apresentar resultado positivo e, simultaneamente, enfrentar dificuldades para gerar o caixa necessário no momento em que precisa pagar seus compromissos.
Isso não significa, por si só, que todos os ativos fossem ruins ou que o Master já fosse patrimonialmente insolvente. Essa conta depende da qualidade e do valor recuperável de cada ativo. O que sabemos é o desfecho: ao decretar a liquidação, o Banco Central apontou grave crise de liquidez e comprometimento significativo da situação econômico-financeira. O Master precisava transformar ativos em dinheiro e encontrou no BRB um comprador importante para suas carteiras.
A PONTE BRB–MASTER
Quando a liquidez aperta, existem dois caminhos básicos para ganhar tempo: fazer dinheiro novo entrar ou transformar mais rapidamente em dinheiro aquilo que já está no balanço. Foi nesse segundo movimento que o BRB ganhou importância.
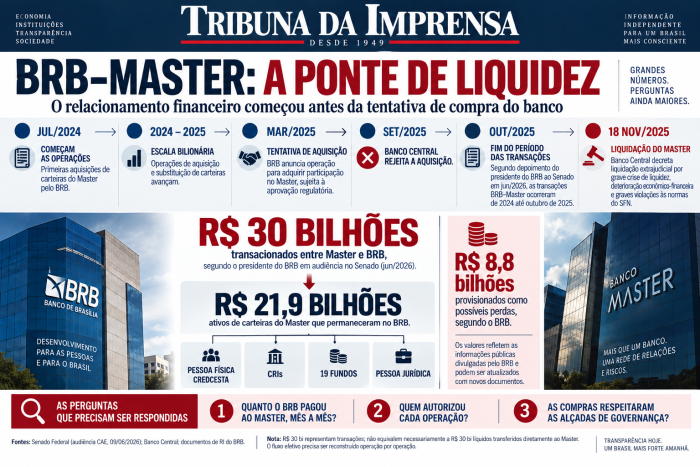
A partir de 2024, o Banco de Brasília passou a adquirir carteiras e outros ativos ligados ao Master. O mecanismo econômico era direto: o Master cedia ativos, o BRB pagava e créditos que seriam recebidos ao longo do tempo voltavam a se transformar em dinheiro disponível. Para uma instituição pressionada pela diferença entre o vencimento de suas obrigações e o prazo de realização dos ativos, essa possibilidade tinha valor evidente.
As operações alcançaram grande escala. Em depoimento à Comissão de Assuntos Econômicos do Senado, em junho de 2026, o presidente do BRB, Nelson Antônio de Souza, informou que cerca de R$ 30 bilhões foram transacionados entre Master e BRB e que, desse volume, R$ 21,9 bilhões permaneceram no BRB.
É importante não confundir os números. R$ 30 bilhões transacionados não significam necessariamente R$ 30 bilhões líquidos transferidos ao Master, pois houve diferentes operações e substituições de ativos. Há outra distinção ainda mais importante: a existência de um crédito, seu valor econômico e a qualidade da análise feita antes de comprá-lo são três questões diferentes.
Um crédito pode existir e ser legítimo, mas valer menos do que aparenta diante do prazo, da inadimplência ou da dificuldade de recuperação. Da mesma forma, uma carteira pode conter bons créditos e ter sido adquirida sem que o comprador dispusesse de informação ou tempo suficientes para avaliar adequadamente milhares de operações. Quanto maior o volume e mais rápida a negociação, maior o desafio da diligência.
Essa diferença se tornaria central. O Banco Central informou posteriormente que sua supervisão identificou inconsistências nas cessões entre Master e BRB e que suas investigações técnicas levaram à conclusão de “insubsistência dos ativos integrantes de tais carteiras”. A autarquia também informou ter aplicado medida prudencial preventiva ao BRB.
Isso não autoriza concluir que todos os créditos negociados entre as instituições fossem inexistentes ou ruins. Segundo o presidente do próprio BRB, dos R$ 21,9 bilhões que permaneceram na instituição, R$ 12,1 bilhões foram classificados como ativos irregulares ou de difícil recuperação. Por isso, três perguntas precisam permanecer separadas: o crédito existia, quanto efetivamente valia e com que profundidade seu risco foi analisado antes da compra? As respostas podem não ser iguais para todas as carteiras.
Para seguir o dinheiro, entretanto, uma constatação basta: o Master encontrou na venda de ativos uma forma de antecipar liquidez, e o BRB tornou-se uma das principais pontes para essa transformação.
O CUSTO DE CRESCER
O Master crescia depressa, e o custo da máquina crescia junto. Em 2024, as outras despesas administrativas passaram de R$ 1,07 bilhão para R$ 1,85 bilhão, o que representou quase R$ 780 milhões adicionais em apenas um ano, uma alta de aproximadamente 72%.
O avanço ocorreu em várias frentes. Serviços do sistema financeiro, puxados principalmente por comissões, chegaram a R$ 642,4 milhões. Serviços técnicos especializados, com crescimento atribuído sobretudo à consultoria jurídica, alcançaram R$ 580,7 milhões. Publicidade saltou de R$ 29,7 milhões para R$ 118,8 milhões.
Nada disso, isoladamente, comprova gasto excessivo ou irregular. Bancos em expansão gastam com distribuição, tecnologia, advocacia, consultorias e serviços, e diferenças entre modelos de negócio tornam comparações diretas pouco seguras. O dado objetivo é que em doze meses o Master passou a gastar quase R$ 780 milhões a mais para manter sua estrutura funcionando.
Isso acontecia enquanto o banco precisava remunerar uma captação cara e manter dinheiro disponível para as obrigações que venciam. A equação ficava cada vez mais exigente, porque os ativos podiam levar anos para produzir caixa, enquanto os custos chegavam todos os dias e os CDBs continuavam vencendo.
QUEM RECEBEU — E POR QUÊ?
É neste ponto que aparecem advogados, consultores, intermediários, empresas de tecnologia, publicidade, distribuição e outros prestadores que vêm ocupando parte importante da cobertura pública do caso. Mas uma lista de nomes não explica o Master, porque a pergunta economicamente relevante é o que o banco recebia em troca do dinheiro que pagava.
Uma comissão pode remunerar a conquista de milhares de clientes. Uma consultoria pode estruturar uma grande operação. Um escritório pode administrar milhares de processos. Da mesma forma, pagamentos elevados exigem esclarecimento quando sua contraprestação não estiver suficientemente demonstrada. Por isso, saber apenas quem recebeu não resolve o livro-razão.
O ponto central é compreender quais relações produziam dinheiro, quais consumiam dinheiro e quais se tornavam importantes para manter a operação funcionando. À medida que a necessidade de liquidez cresce, essa distinção ganha importância. Um comprador capaz de absorver carteiras, um investidor institucional capaz de aportar recursos ou uma estrutura capaz de acelerar a realização de ativos pode adquirir peso crescente. Isso não demonstra influência indevida; demonstra dependência econômica, e são coisas diferentes.
Enquanto havia captação, renovação de depósitos, recebimento de créditos e venda de ativos, dinheiro continuava entrando. Ao mesmo tempo, venciam CDBs, eram pagos juros, comissões e serviços, novos ativos eram adquiridos e a estrutura precisava ser financiada. A operação dependia de movimento, e, quando a capacidade de produzir liquidez deixou de acompanhar as obrigações, o problema mudou de natureza.
Já não bastava perguntar quanto o banco possuía em ativos, pois era preciso saber quanto desses ativos poderia efetivamente ser convertido em dinheiro, em quanto tempo e por qual valor. É essa diferença que transforma uma crise de liquidez em uma disputa sobre perdas.
QUEM FICOU COM A CONTA?
Quando o Master foi liquidado, suas obrigações não desapareceram; mudaram de lugar. O FGC calculou em R$ 40,6 bilhões o valor das garantias relativas ao Master, Master de Investimentos e Letsbank, envolvendo cerca de 800 mil credores. Mas esse valor não representa automaticamente uma perda de R$ 40,6 bilhões. Ao pagar as garantias, o fundo assume direitos contra as instituições liquidadas e pode recuperar recursos com os ativos remanescentes.
O BRB enfrenta outra situação. Segundo seu presidente informou ao Senado, R$ 21,9 bilhões em ativos relacionados às operações com o Master permaneceram no banco, dos quais R$ 12,1 bilhões foram classificados como irregulares ou de difícil recuperação. Também aqui, exposição não significa necessariamente perda integral.
É essa distinção que organiza a conta: exposição é quanto está em risco; desembolso é quanto já precisou sair; perda é aquilo que não voltar. Por isso, ainda não existe um número definitivo para a conta do Master.
O FGC poderá recuperar parte do que desembolsou, o BRB poderá recuperar parte dos ativos que mantém, outros credores dependerão da liquidação e o resultado será determinado, em grande medida, pelo que ainda existe do outro lado do balanço.
O livro-razão do Master, portanto, ainda não está encerrado. Sabemos quanto dinheiro entrou, conhecemos parte importante dos caminhos que ele percorreu e já sabemos quem precisou mobilizar recursos quando a operação parou. O que ainda falta conhecer é quanto dos ativos restantes existe, quanto realmente vale e quanto poderá ser recuperado. Só então as duas pontas poderão finalmente se encontrar — e será possível saber quem, afinal, ficou com a conta.


COMENTÁRIOS