
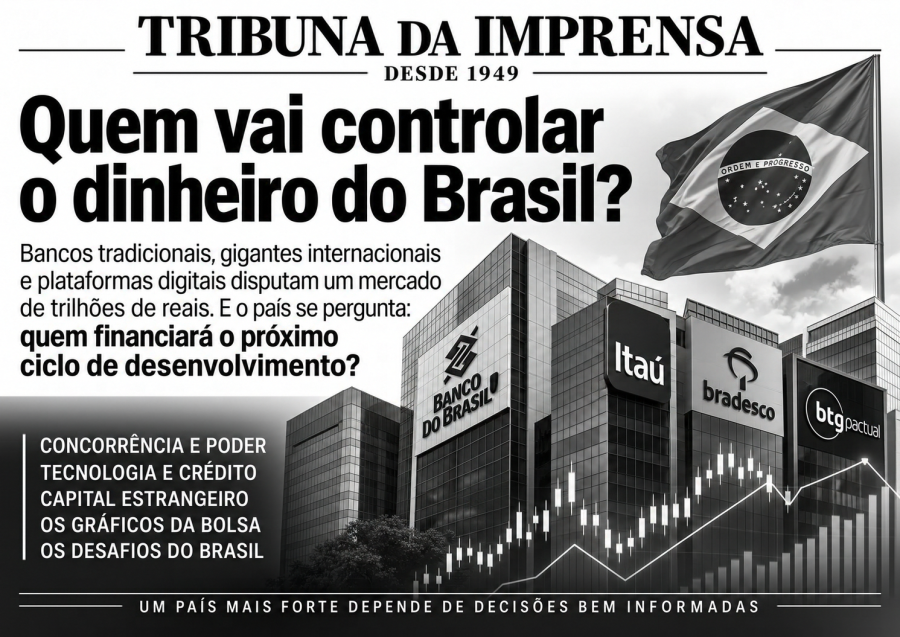
Quem vai controlar o dinheiro do Brasil?
Bancos tradicionais, gigantes internacionais e plataformas digitais disputam um mercado de trilhões de reais. Entre a transformação tecnológica, restrição de crédito mudanças geopolíticas, quem financiará o próximo ciclo de desenvolvimento brasileiro?
O Brasil construiu um dos sistemas financeiros mais sofisticados do mundo. Seus bancos atravessaram crises internacionais, desenvolveram tecnologias de pagamento, ampliaram operações digitais e aprenderam a administrar volumes extraordinários de recursos. Ainda assim, uma contradição permanece: enquanto o dinheiro circula em velocidade crescente, financiar a produção, a expansão das empresas e os investimentos de longo prazo continua sendo um desafio.
Os balanços das principais instituições financeiras, as oscilações de suas ações e os movimentos de investidores internacionais ajudam a revelar uma transformação que vai além da concorrência bancária. O que está em disputa não é apenas a preferência dos correntistas, mas o relacionamento com milhões de consumidores e empresas, o acesso a informações financeiras e a capacidade de decidir onde serão aplicados os recursos.
Nesse cenário, a presença de grupos estrangeiros, a consolidação dos bancos digitais e o fortalecimento das plataformas de investimento levantam questões que interessam a empresários, trabalhadores, investidores e ao próprio Estado brasileiro.
O sistema financeiro está se preparando para financiar uma nova etapa de crescimento ou para disputar, com instrumentos cada vez mais sofisticados, a riqueza que o país já produz?
A FOTOGRAFIA DOS GRANDES BANCOS
Banco do Brasil, Itaú Unibanco, Bradesco e BTG Pactual representam modelos distintos de atuação, controle societário e relacionamento com o mercado. Suas ações são negociadas na Bolsa, mas os preços dos papéis não contam toda a história.
O Banco do Brasil combina controle estatal com atuação comercial e presença relevante no financiamento agropecuário. O Itaú Unibanco se destaca pela escala e diversificação dos negócios. O Bradesco reúne uma extensa estrutura de distribuição, crédito e seguros. O BTG Pactual desenvolveu uma atuação particularmente forte em banco de investimento, gestão de recursos e serviços financeiros.
Comparar essas instituições exige observar patrimônio líquido, rentabilidade, qualidade das carteiras, inadimplência, custo de captação e expectativas de crescimento. Um banco negociado abaixo de seu valor patrimonial não está necessariamente barato. Da mesma forma, um prêmio elevado sobre o patrimônio não garante que suas ações continuarão valorizando.
Há ainda uma distinção fundamental entre o banco e suas estruturas de controle. A Itaúsa participa do controle do Itaú Unibanco, enquanto a Bradespar, apesar da semelhança do nome, é uma companhia de participações com exposição relevante à Vale, e não a controladora do Bradesco.
Essa arquitetura societária importa porque revela onde se concentram direitos políticos, interesses econômicos e decisões estratégicas. Para compreender quem controla o dinheiro brasileiro, é preciso começar por identificar quem controla as instituições que o administram.
O QUE OS GRÁFICOS DAS AÇÕES ESTÃO CONTANDO?
Os preços das ações oferecem outra perspectiva sobre o momento dos grandes bancos brasileiros. Na Bolsa, investidores não negociam apenas os resultados conhecidos, mas também suas expectativas sobre o que poderá acontecer nos próximos meses e anos.
A comparação do desempenho das ações em um mesmo período permite observar quais instituições conquistaram maior confiança dos investidores e quais enfrentaram avaliações menos favoráveis. É uma maneira de acompanhar o comportamento do mercado sem depender exclusivamente dos balanços contábeis.
No levantamento utilizado para o infográfico, referente aos doze meses encerrados em 13 de novembro de 2026, as ações do Itaú Unibanco apresentaram valorização de 7,24%, enquanto os papéis do BTG Pactual registraram avanço de 1,14%. Em sentido contrário, as ações do Bradesco recuaram 25,42% e as do Banco do Brasil perderam 33,02%.
Esses percentuais representam variações de preços no período considerado, sem incorporar os rendimentos distribuídos aos acionistas. Também não demonstram, isoladamente, a saúde financeira de cada instituição.
Uma ação pode cair mesmo quando o banco apresenta lucro, assim como pode subir antes de uma melhora efetiva dos resultados. O mercado procura antecipar acontecimentos, mas nem sempre acerta.
A análise técnica dos gráficos permite observar quando os compradores ganham força, quando os vendedores predominam e quando uma ação encontra dificuldades para superar preços anteriores. Entretanto, a interpretação desses movimentos precisa ser confrontada com os resultados financeiros e com o ambiente econômico.
No caso dos grandes bancos brasileiros, a diferença entre os desempenhos provoca uma pergunta importante: os investidores estão premiando instituições com maior capacidade de crescimento ou preferindo aquelas que consideram mais preparadas para enfrentar as incertezas?
Os gráficos não oferecem respostas definitivas, mas ajudam a perceber como as expectativas se alteram e quais instituições estão conquistando ou perdendo espaço na preferência dos investidores.

Legenda: Comparação da variação dos preços das ações de Banco do Brasil (BBAS3), Bradesco (BBDC4), BTG Pactual (BPAC11) e Itaú Unibanco (ITUB4) em doze meses, até 13 de novembro de 2026. Os percentuais não incluem dividendos e não constituem recomendação de investimento.
O CAPITAL ESTRANGEIRO AVANÇA
A presença internacional no sistema financeiro brasileiro não é novidade. Bancos estrangeiros atuam há décadas no país, seja por meio de operações próprias, aquisições, participações acionárias ou serviços especializados.
O caso do JPMorgan Chase e do C6 Bank, entretanto, merece atenção especial. O grupo norte-americano adquiriu uma participação de 40% no banco digital em 2021 e anunciou sua ampliação para 46% em 2023. A operação representa uma estratégia de participação no mercado brasileiro de varejo financeiro por meio de uma instituição local.
É importante distinguir participação relevante de controle societário. A presença do JPMorgan no capital do C6 não significa, por si só, que o grupo norte-americano controle o banco. Mas demonstra o interesse de uma das maiores instituições financeiras do mundo no potencial de crescimento do mercado brasileiro.
A operação também permite observar uma mudança na maneira como grandes grupos internacionais se posicionam. Em vez de depender exclusivamente da expansão de agências ou da aquisição integral de bancos tradicionais, investidores podem acessar novos mercados por meio de plataformas digitais já estabelecidas.
A pergunta econômica é inevitável: esse capital chega para ampliar a oferta de crédito, conquistar clientes, desenvolver serviços ou participar dos resultados de um mercado de dimensões continentais?
As estratégias podem combinar todos esses objetivos. O que interessa é identificar seus efeitos concretos sobre a concorrência, o financiamento e a distribuição do valor gerado no Brasil.
A DISPUTA PELO CLIENTE E PELOS DADOS
A transformação tecnológica alterou a maneira como os brasileiros utilizam serviços financeiros. Operações que antes exigiam uma visita à agência passaram a ser realizadas em segundos, pelo telefone celular. A concorrência deixou de depender exclusivamente da quantidade de agências e passou a envolver conveniência, custos, informações e capacidade de oferecer serviços personalizados.
O Pix é um dos símbolos mais visíveis dessa mudança. Criado e administrado pelo Banco Central, tornou-se uma infraestrutura fundamental para a movimentação de recursos no país. O Open Finance, por sua vez, estabeleceu condições para que informações financeiras sejam compartilhadas entre instituições, mediante autorização dos clientes.
Essas inovações ampliam a concorrência, mas também apresentam novos desafios. Quem consegue transformar dados em melhores avaliações de risco? Quem oferece crédito em condições mais favoráveis? E quem utiliza a tecnologia principalmente para ampliar a comercialização de produtos financeiros?
A capacidade de conhecer o comportamento econômico dos clientes tornou-se um ativo estratégico. Entretanto, o acesso a mais informações não assegura, isoladamente, melhores decisões. A qualidade dos modelos de avaliação, a segurança dos dados e a responsabilidade na concessão de crédito continuam sendo determinantes.
O CRÉDITO CRESCE, MAS O RISCO TAMBÉM
Os números do Banco Central ajudam a dimensionar essa contradição. Em setembro de 2026, o estoque de crédito do Sistema Financeiro Nacional alcançou aproximadamente R$ 7,4 trilhões, com crescimento de 8,6% em doze meses.
O comprometimento da renda das famílias com o pagamento de dívidas atingiu 29% em agosto. O crédito continua crescendo, mas uma parcela significativa da capacidade financeira dos brasileiros já está comprometida com obrigações anteriores.
O Relatório de Estabilidade Financeira, divulgado em outubro, acrescenta um elemento importante: os bancos estão mais cautelosos na concessão de empréstimos, especialmente diante da deterioração de indicadores de risco e das dificuldades enfrentadas por famílias e empresas.
Apesar disso, o Banco Central considera que o sistema permanece resiliente, com capitalização, liquidez e provisões adequadas. O diagnóstico não aponta uma crise sistêmica, mas um ambiente de maior seletividade na concessão de crédito.
É nesse ponto que surge uma questão decisiva para a economia brasileira. Se as instituições financeiras estão mais preparadas tecnologicamente para conhecer seus clientes, por que tantas empresas continuam enfrentando dificuldades para financiar investimentos, estoques e expansão produtiva?
Parte da resposta está no custo do dinheiro, nas garantias exigidas e no risco de inadimplência. Outra parte envolve a capacidade de avaliar atividades econômicas que não se enquadram facilmente nos modelos tradicionais de concessão de crédito.
QUANDO O CRÉDITO ENCONTRA A GEOPOLÍTICA
As decisões financeiras tomadas no Brasil também são influenciadas por acontecimentos que ultrapassam suas fronteiras. Taxas de juros internacionais, conflitos militares, disputas comerciais, sanções econômicas e mudanças nas cadeias globais de produção alteram expectativas, custos e decisões de investimento.
O aumento da incerteza geopolítica não significa necessariamente interrupção dos fluxos internacionais de capital. Investidores podem reduzir posições em determinados segmentos e ampliá-las em outros, conforme expectativas de rentabilidade, segurança e oportunidades de crescimento.
O Brasil reúne características que despertam interesse internacional: grande mercado consumidor, produção agropecuária relevante, recursos minerais, matriz energética diversificada e um sistema financeiro tecnologicamente desenvolvido.
Mas atrair capital não é o mesmo que assegurar investimentos produtivos. A diferença está na destinação dos recursos, nos prazos de financiamento, na formação de capacidade industrial e na geração de empregos.
O ingresso de investidores estrangeiros pode ampliar a concorrência e trazer recursos e conhecimentos. Também exige atenção à concentração de mercado e à localização dos centros de decisão. A questão não é a nacionalidade do capital, mas as condições de sua participação na economia brasileira.
QUEM FINANCIARÁ O PRÓXIMO CICLO BRASILEIRO?
Uma mudança importante já pode ser observada fora dos balanços dos bancos tradicionais. O mercado de capitais ampliou sua participação no financiamento empresarial, com instrumentos como debêntures, notas comerciais, fundos de investimento em direitos creditórios e títulos ligados ao agronegócio.
O movimento oferece novas alternativas, mas não beneficia todos os agentes econômicos da mesma maneira. Grandes companhias conseguem acessar investidores e estruturar emissões com maior facilidade. Empresas menores continuam mais dependentes dos bancos, das cooperativas de crédito e de mecanismos específicos de financiamento.
Essa diferença abre espaço para uma transformação adicional: a aproximação entre tecnologia, informações operacionais e análise de crédito.
Sistemas capazes de acompanhar produção, estoques, contratos, recebíveis, logística e desempenho comercial podem fornecer informações mais completas sobre a capacidade de pagamento de uma empresa. Isso não elimina riscos, nem substitui garantias e critérios prudenciais, mas permite investigar novas formas de avaliação financeira.
Nesse ambiente, bancos públicos, privados, cooperativas, gestoras de recursos e plataformas tecnológicas poderão desempenhar papéis complementares ou concorrentes.
O Banco do Brasil, por exemplo, possui uma posição singular pela combinação de presença nacional, atuação comercial e experiência no financiamento agropecuário. Já instituições privadas e plataformas de investimento procuram ampliar sua participação na distribuição de produtos financeiros, na gestão de patrimônio e na concessão de crédito.
O futuro do sistema financeiro brasileiro, portanto, não depende exclusivamente de qual banco apresentará o maior lucro ou a maior valorização de suas ações.
Depende também de como essas instituições responderão às mudanças tecnológicas, ao aumento dos riscos, à competição internacional e às necessidades de financiamento da economia.
O Brasil dispõe de bancos capitalizados, infraestrutura financeira moderna e um mercado de capitais desenvolvido. Dispõe igualmente de empresas que precisam investir, trabalhadores que necessitam de renda e regiões inteiras com potencial produtivo ainda insuficientemente aproveitado.
A disputa pelo dinheiro brasileiro está em curso. Seus vencedores não serão definidos apenas pelas cotações da Bolsa ou pelas aquisições societárias.
Para o país, a pergunta que permanece é mais abrangente: a próxima transformação do sistema financeiro servirá principalmente para redistribuir a participação dos bancos no mercado ou também para ampliar a capacidade de produzir, investir e desenvolver o Brasil?



COMENTÁRIOS