
O Brasil tem capital. Por que falta investimento?
O país reúne grandes volumes de poupança financeira, instituições de desenvolvimento e oportunidades de negócios. Por que ainda é tão difícil transformar esses recursos em ferrovias, indústrias, tecnologia, empregos e crescimento econômico?
O Brasil tem dinheiro para financiar seu desenvolvimento? A pergunta parece estranha num país que convive com dificuldades fiscais, crédito caro e obras de infraestrutura que atravessam décadas sem sair do papel. Mas basta observar o funcionamento do mercado financeiro para perceber que a questão é mais complexa. Enquanto investidores movimentam grandes volumes de recursos em títulos públicos, fundos e aplicações bancárias, empresários enfrentam dificuldades para financiar máquinas, ampliar fábricas, modernizar propriedades rurais ou desenvolver novas tecnologias.
O dinheiro existe, mas não chega com a mesma facilidade a todos os lugares onde poderia produzir riqueza. Parte dessa distância decorre dos riscos dos empreendimentos, da insegurança jurídica, das dificuldades de planejamento e do custo do capital. Outra parte está relacionada à maneira como o país organiza suas instituições financeiras e transforma oportunidades econômicas em projetos capazes de atrair investidores.
Não se trata de condenar a renda fixa nem de defender que alguém abandone aplicações seguras para financiar negócios incertos. O desafio é construir condições para que investir na produção brasileira se torne uma escolha economicamente atraente, com remuneração competitiva, riscos conhecidos e perspectivas de valorização patrimonial.
O PREÇO DO DINHEIRO
Quando a taxa Selic permanece elevada, o financiamento empresarial tende a ficar mais caro. Ao mesmo tempo, aplicações vinculadas aos juros oferecem uma referência de rentabilidade que muitos empreendimentos produtivos encontram dificuldade para superar.
Imagine um investidor que disponha de R$ 100 milhões. Ele pode aplicar esses recursos em títulos públicos, com remuneração contratada ou indexada, sem precisar administrar funcionários, fornecedores, obras ou clientes. Para convencê-lo a financiar uma ferrovia, um estaleiro ou uma indústria de tecnologia, não basta argumentar que o empreendimento contribuirá para o desenvolvimento nacional. É necessário demonstrar que poderá oferecer um retorno adequado ao risco.
A redução da Selic poderia aliviar parte desse problema, mas não pode ser confundida com uma solução automática. A taxa básica de juros integra a política monetária e influencia o controle da inflação, as expectativas econômicas e o comportamento da moeda. Sua redução sustentável depende de condições fiscais, monetárias e institucionais consistentes.
O debate, portanto, não deve se limitar à velocidade com que os juros poderiam cair. Precisamos investigar como construir uma economia em que a estabilidade monetária conviva com crédito de longo prazo, investimento produtivo e crescimento sustentado.
QUANTO CUSTA FINANCIAR A DÍVIDA?
A dívida pública ocupa posição central nessa discussão. O governo precisa administrar vencimentos, remunerar seus credores e captar recursos para financiar suas necessidades. Juros elevados podem aumentar o custo desse financiamento e dificultar o equilíbrio das contas públicas.
Entretanto, os números da dívida exigem cuidado. Valores destinados à amortização de títulos não representam necessariamente despesas definitivas do governo. Uma parcela importante corresponde ao refinanciamento: títulos vencem e outros são emitidos para substituí-los.
Por isso, somar juros e amortizações e apresentar o resultado como se todo o montante tivesse sido retirado definitivamente do orçamento pode produzir uma interpretação equivocada. É indispensável distinguir o pagamento de juros, a devolução de principal, a rolagem dos títulos e a evolução do estoque da dívida.
Essa precisão não diminui a importância do endividamento. Permite compreender o problema sem recorrer a números que impressionam mais do que esclarecem.
Também seria incorreto afirmar que a simples transferência de recursos aplicados em títulos públicos para investimentos empresariais reduziria automaticamente a dívida do Tesouro. As obrigações já emitidas continuariam existindo. A melhora sustentável das contas públicas depende de crescimento econômico, condições de financiamento, responsabilidade fiscal e capacidade de geração de receitas.
A questão que nos interessa é saber como ampliar a produção nacional para fortalecer a economia e, progressivamente, melhorar as condições de financiamento do próprio Estado.
O FANTASMA DO CONFISCO VOLTOU?
O brasileiro que viveu o Plano Collor conhece o significado de acordar e descobrir que não pode movimentar livremente suas economias. A experiência de 1990 deixou marcas profundas e ajuda a explicar por que rumores sobre bloqueios de contas bancárias encontram terreno fértil sempre que surgem discussões sobre dívida pública, juros e reorganização financeira.
Mas existe alguma razão concreta para acreditar que um novo confisco esteja sendo preparado?
A Constituição brasileira passou a proibir expressamente a edição de medidas provisórias destinadas à detenção ou ao sequestro de bens, poupança popular ou outros ativos financeiros. A proteção foi introduzida pela Emenda Constitucional nº 32, de 2001, estabelecendo uma barreira jurídica importante contra a repetição daquele episódio pelo mesmo instrumento utilizado em situações extraordinárias.
Isso não significa que todas as mudanças nas regras financeiras estejam proibidas. Tributos podem ser alterados dentro dos limites constitucionais, investimentos estão sujeitos a regulamentações e decisões judiciais podem determinar bloqueios patrimoniais em processos específicos. Nenhuma dessas situações, entretanto, equivale automaticamente a um confisco generalizado.
Também não seria responsável oferecer ao leitor uma garantia absoluta sobre decisões de qualquer governo futuro. O compromisso jornalístico exige examinar propostas oficiais, atos normativos e evidências documentais, sem transformar boatos em acontecimentos anunciados.
A reorganização do financiamento produtivo que discutimos nesta reportagem não depende de bloquear contas, impor conversões de investimentos ou obrigar poupadores a assumir riscos empresariais. Seu fundamento é exatamente o contrário: criar oportunidades suficientemente atraentes para que a decisão de investir seja voluntária.
DA RENDA FINANCEIRA À RENTABILIDADE PRODUTIVA
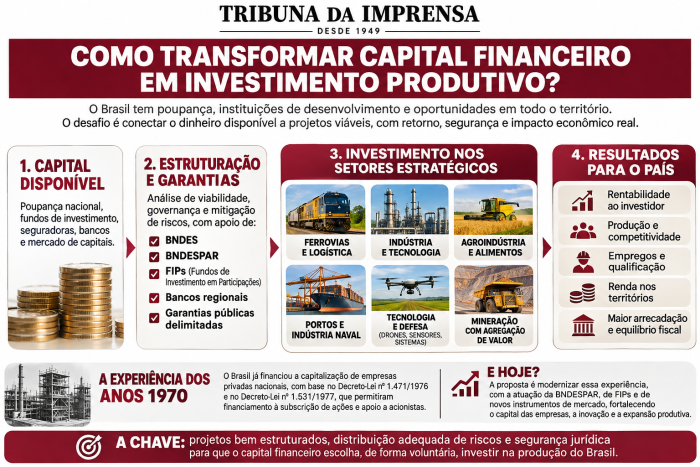
Uma ferrovia precisa demonstrar que haverá carga suficiente para sustentar sua operação. Uma indústria precisa conhecer seus mercados, custos e capacidade de produção. Um empreendimento agroindustrial necessita de fornecedores, logística, tecnologia e compradores. Uma empresa dedicada ao desenvolvimento de equipamentos estratégicos precisa financiar pesquisas, certificações e instalações antes de alcançar receitas recorrentes.
Em todos esses casos, a disponibilidade de capital representa apenas uma parte da equação. A outra está na qualidade dos projetos.
Debêntures, fundos de investimento em participações, sociedades anônimas, financiamentos estruturados e outros instrumentos podem aproximar investidores dessas oportunidades. Mas cada modalidade precisa respeitar as características econômicas do empreendimento e as expectativas de quem fornece os recursos.
Uma empresa em expansão pode oferecer participação nos lucros e valorização de suas ações. Uma concessão de infraestrutura pode contar com receitas contratuais de longo prazo. Uma indústria de tecnologia pode precisar de capital de risco, aceitando que parte dos projetos não alcance os resultados esperados.
O investidor não precisa ganhar menos para o Brasil produzir mais. É necessário estruturar negócios capazes de remunerar o capital justamente porque aumentam a capacidade de produção.
QUEM ASSUME OS RISCOS?
Um dos principais obstáculos ao financiamento produtivo está na dificuldade de distribuir os riscos entre empresários, investidores, financiadores e poder público.
Uma concessionária ferroviária pode administrar seus custos operacionais, contratar fornecedores e planejar a manutenção. Entretanto, determinados riscos relacionados ao cumprimento de obrigações do poder concedente podem escapar ao seu controle.
Nessas circunstâncias, garantias públicas delimitadas podem contribuir para reduzir a incerteza dos financiadores. Fundos garantidores, seguros, mecanismos de pagamento, garantias de execução e participação de organismos multilaterais também podem integrar a estrutura financeira.
Isso não significa garantir a rentabilidade prometida aos acionistas nem transferir todos os prejuízos empresariais ao contribuinte.
As garantias soberanas representam compromissos que podem produzir despesas públicas caso sejam acionados. Precisam, portanto, ter limites, avaliação de risco, transparência e mecanismos de recuperação de valores.
A pergunta econômica é objetiva: quanto investimento privado adicional pode ser mobilizado por uma exposição pública limitada e adequadamente precificada?
Se uma garantia permite viabilizar um empreendimento economicamente consistente, seu benefício precisa ser confrontado com o custo e o risco assumidos pelo Estado. Se apenas protege investidores contra as consequências de decisões empresariais ruins, deixa de cumprir sua finalidade.
BNDES E BNDESPAR: MAIS DO QUE FINANCIADORES
O Brasil possui instituições que podem desempenhar um papel central nessa transformação. O Banco Nacional de Desenvolvimento Econômico e Social reúne experiência em financiamento de longo prazo, infraestrutura, indústria e estruturação de operações. Sua subsidiária BNDESPAR atua no mercado de capitais, inclusive por meio de participações societárias e fundos de investimento.
Essas instituições não precisam limitar sua contribuição ao fornecimento direto de recursos. Podem ajudar a preparar projetos, mobilizar investidores privados, organizar instrumentos financeiros e promover melhores práticas de governança empresarial.
A BNDESPAR, por exemplo, pode participar minoritariamente de empresas ou investir por meio de fundos, respeitando seus critérios de seleção e suas políticas operacionais. A presença de capital de desenvolvimento, acompanhada de governança e perspectivas de retorno, pode contribuir para atrair outros investidores.
Isso exige disciplina. O capital público não deve permanecer indefinidamente comprometido em empreendimentos que não apresentam resultados. Estratégias de saída, avaliação de desempenho e recuperação dos investimentos precisam integrar a estrutura desde o início.
O propósito é multiplicar a capacidade de financiamento da economia, e não substituir permanentemente o investidor privado.
QUANDO O BRASIL FINANCIAVA A CAPITALIZAÇÃO DAS EMPRESAS
A ideia de utilizar instituições de desenvolvimento para fortalecer o capital das empresas brasileiras não é nova.
Nos anos 1970, o então Banco Nacional do Desenvolvimento Econômico participou de programas destinados à capitalização de empresas privadas nacionais. O Decreto-Lei nº 1.471, de 1976, contemplou financiamentos a bancos de investimento para subscrição de ações em aumentos de capital.
No ano seguinte, o Decreto-Lei nº 1.531 previu mecanismos de apoio à capitalização empresarial, incluindo financiamentos a agentes financeiros para subscrição de ações e empréstimos a acionistas destinados à integralização de novas ações.
O princípio econômico era relevante: em vez de financiar exclusivamente despesas ou investimentos por meio de empréstimos tradicionais, o sistema procurava fortalecer o patrimônio das empresas, ampliando sua capacidade de crescimento.
Essas normas foram editadas para períodos e condições específicas. Sua existência histórica não significa que os incentivos possam ser automaticamente reativados hoje. Seria necessário examinar a legislação posterior, as regras atuais do sistema financeiro e as competências das instituições envolvidas.
Mas a experiência oferece uma pista para o presente. Por que não investigar uma nova geração de programas de capitalização empresarial, utilizando instrumentos modernos de mercado de capitais e participação de investidores privados?
Uma empresa industrial com instalações, equipamentos, clientes e potencial de expansão poderia captar recursos mediante aumento de capital, financiamento à subscrição de ações ou estruturas que utilizassem participações societárias como parte das garantias.
As ações dos controladores poderiam, em determinadas operações, ser oferecidas em penhor ou alienação fiduciária, desde que houvesse avaliação conservadora, instrumentos jurídicos adequados e condições efetivas de execução. É importante reconhecer que ações de empresas fechadas podem ter pouca liquidez e perder valor justamente quando o empreendimento enfrenta dificuldades.
Também seria possível combinar a entrada minoritária de um fundo de investimento em participações com financiamento de longo prazo e compromissos de governança.
O cuidado essencial seria assegurar que os recursos destinados à expansão ingressassem efetivamente na empresa, financiando máquinas, tecnologia, instalações, capital de giro associado ao crescimento e novos mercados.
A venda de ações antigas entre investidores não produz, por si só, a mesma capitalização empresarial que uma emissão de novas ações.
O Brasil já experimentou mecanismos para aproximar o crédito da formação de capital próprio. Recuperar essa experiência, avaliar seus resultados e adaptá-la às condições atuais pode ser mais produtivo do que começar uma política de desenvolvimento inteiramente do zero.
UMA REDE DE DESENVOLVIMENTO REGIONAL
O BNDES e a BNDESPAR não precisam atuar isoladamente. O Brasil possui bancos regionais, agências estaduais de fomento e instituições financeiras que conhecem as características econômicas dos territórios onde operam.
O Banco do Nordeste, o Banco da Amazônia, o Banco Regional de Desenvolvimento do Extremo Sul e outras instituições podem participar de uma rede voltada à identificação, preparação e financiamento de empreendimentos.
Essa articulação não exige necessariamente a criação de um novo banco em cada região. Pode ser construída por meio de cooperação institucional, compartilhamento de metodologias, formação de equipes especializadas e organização de fundos regionais de coinvestimento.
O ponto decisivo é ampliar a capacidade dessas instituições de transformar vocações econômicas em projetos financiáveis.
Uma região com potencial para a pesca oceânica precisa de embarcações, instalações portuárias, processamento industrial, armazenamento refrigerado, certificação sanitária e acesso aos mercados consumidores. Financiar isoladamente uma dessas atividades pode não resolver os obstáculos enfrentados pelas demais.
O mesmo acontece na agroindústria, na mineração formalizada, na construção naval e na indústria de tecnologia. É necessário identificar as relações entre as atividades econômicas e organizar investimentos complementares. Universidades e centros de pesquisa podem contribuir com conhecimento técnico e inovação. Municípios e estados podem atuar no planejamento territorial e na infraestrutura. Empresas assumem a execução dos negócios, enquanto instituições financeiras e investidores fornecem recursos em condições compatíveis com os riscos.
O desenvolvimento regional deixa, assim, de depender apenas da distribuição de crédito e passa a envolver a formação de oportunidades empresariais integradas.
ONDE ESTÃO AS OPORTUNIDADES?
O Brasil possui necessidades de investimento que atravessam praticamente todos os setores da economia.
Ferrovias e hidrovias podem reduzir custos de transporte. Portos e terminais logísticos podem ampliar a competitividade das exportações e melhorar o abastecimento interno. Projetos de energia e transmissão podem sustentar novas atividades industriais.
Na agroindústria, existem oportunidades relacionadas à agricultura de precisão, irrigação, armazenagem, beneficiamento, produção de alimentos e segurança alimentar. Na pesca e na aquicultura, o desafio envolve embarcações, tecnologia, processamento e acesso a mercados.
A mineração também oferece possibilidades de agregação de valor, desde que apoiada na legalidade da extração, na rastreabilidade e no cumprimento das exigências ambientais. A certificação e a custódia de minerais podem melhorar a transparência comercial e, em determinadas condições, ampliar seu uso como ativos em operações financeiras.
Isso não significa transformar reservas ainda não exploradas em dinheiro disponível ou aceitar recursos de origem irregular como garantias. A qualidade jurídica e econômica dos ativos continua sendo indispensável.
Há ainda um campo estratégico que merece atenção especial: a indústria de tecnologia e defesa.
Drones podem servir à agricultura de precisão, ao monitoramento ambiental, à inspeção de linhas de transmissão, à vigilância de fronteiras e a aplicações militares. Sistemas de radar, sensores, comunicações seguras, satélites, robótica e equipamentos eletrônicos possuem mercados civis e de defesa que podem compartilhar conhecimentos e capacidades industriais.
Na construção naval, estaleiros capazes de produzir embarcações pesqueiras, navios de apoio, equipamentos marítimos e unidades militares podem contribuir para uma base produtiva diversificada.
Mas a existência de necessidades estratégicas não garante a viabilidade de cada fábrica. É preciso demonstrar escala, competitividade, capacidade tecnológica e demanda. Compras governamentais podem ter papel importante, desde que observem as regras legais e os limites orçamentários.
A pergunta que se impõe é por que o país frequentemente consegue identificar suas necessidades industriais, mas encontra dificuldades para organizar o financiamento e a demanda necessários à produção competitiva de determinados equipamentos.
QUANDO O INVESTIMENTO CHEGA AO TERRITÓRIO
Uma ferrovia não transforma uma região apenas porque seus trilhos atravessam determinado município. Seus benefícios dependem da existência de empresas, terminais, serviços, trabalhadores qualificados e atividades produtivas capazes de utilizar a nova infraestrutura.
Da mesma forma, um porto não produz desenvolvimento automaticamente. Ele precisa estar conectado a cadeias de fornecimento, indústrias, operadores logísticos e mercados.
É por isso que uma política nacional de investimentos não pode ser organizada exclusivamente por setores isolados.
O caminho a investigar é a formação de ecossistemas produtivos territoriais, reunindo atividades econômicas complementares, infraestrutura, conhecimento técnico, instituições financeiras e capacidade empresarial.
Cada região partiria de suas características próprias: recursos naturais, localização, tradições produtivas, cultura, conhecimentos acumulados e oportunidades de mercado.
A partir desse diagnóstico, seria possível organizar carteiras de projetos com prioridades, fontes de financiamento, responsabilidades e indicadores de desempenho.
O país deixaria de apresentar ao investidor apenas uma sucessão de demandas por recursos e passaria a oferecer conjuntos articulados de oportunidades econômicas.
QUEM GANHA COM UM BRASIL QUE PRODUZ MAIS?
O investidor precisa receber remuneração compatível com os riscos que assume. A empresa precisa gerar receitas suficientes para operar, crescer e cumprir suas obrigações. O trabalhador precisa encontrar oportunidades de emprego e qualificação. O município precisa ampliar sua atividade econômica, e o Estado precisa preservar a sustentabilidade de suas contas.
Esses interesses não são necessariamente incompatíveis. Um empreendimento produtivo bem estruturado pode criar valor para seus acionistas e, simultaneamente, ampliar a capacidade econômica do território onde funciona.
Isso não acontecerá em todos os projetos. Alguns fracassarão, outros terão retornos inferiores aos previstos e determinadas iniciativas não encontrarão condições de viabilidade. Por isso, a seleção criteriosa, a concorrência, a transparência e a avaliação contínua são indispensáveis.
O Brasil não precisa escolher entre remunerar o capital e desenvolver sua economia. Precisa construir condições para que essas duas atividades se reforcem.
A discussão sobre juros, dívida pública e investimento produtivo não será resolvida por um decreto, por uma transferência compulsória de aplicações financeiras ou pela simples criação de novos fundos. Ela exige estabilidade monetária, responsabilidade fiscal, instituições eficientes, segurança jurídica e uma carteira consistente de empreendimentos capazes de gerar resultados.
O dinheiro não constrói uma ferrovia por vontade própria. Entre a poupança de um investidor e os trilhos que transportam a produção existe um conjunto de decisões empresariais, técnicas, financeiras e institucionais.
É justamente esse caminho que o Brasil precisa aprender a percorrer com maior eficiência.
A pergunta que abriu esta reportagem permanece: se o país dispõe de capital, por que tantos investimentos necessários continuam esperando?
Responder exige investigar não apenas onde está o dinheiro, mas principalmente quem está preparado para transformá-lo em produção, riqueza e desenvolvimento.
Curta no Instagram: https://www.instagram.com/p/DfbkiHUkUWk/?obrf=MWZobHlwZWY2OXdnag==


COMENTÁRIOS