
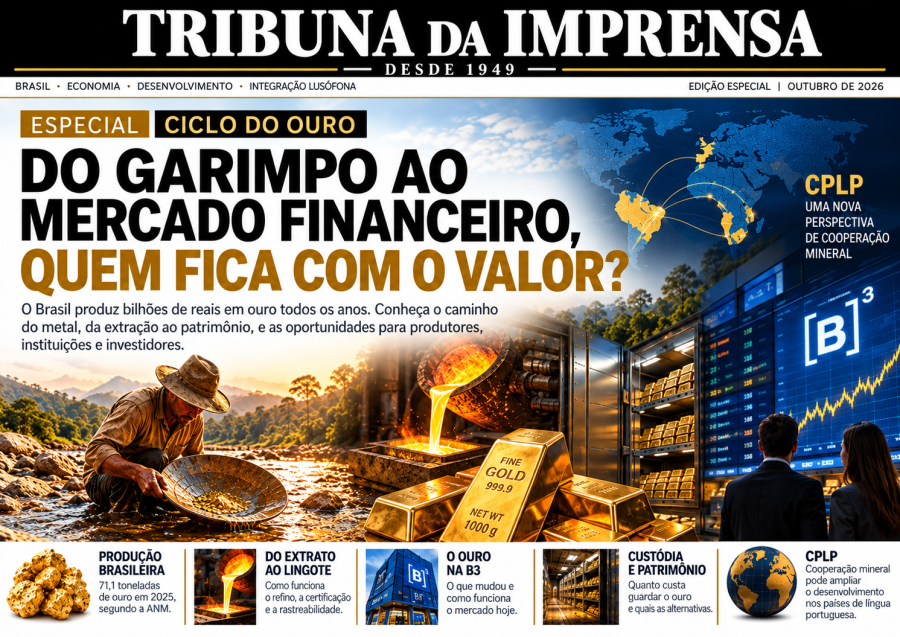
CICLO DO OURO: do garimpo ao mercado financeiro, quem fica com o valor?
O Brasil produz bilhões de reais em ouro todos os anos, mas transformar a produção de pequenos garimpeiros e cooperativas em patrimônio refinado, certificado, custodiado e negociável exige percorrer uma cadeia de serviços industriais e financeiros
O ouro atravessa séculos como símbolo de riqueza, proteção patrimonial e poder econômico. Está nas reservas dos bancos centrais, nos cofres de investidores, nas joalherias e nas carteiras de aplicações financeiras. Entretanto, antes de chegar a esses destinos, percorre uma cadeia que começa na terra, passa por produtores, transportadores, laboratórios, refinarias e instituições financeiras, até alcançar seu comprador final.
No Brasil, esse percurso apresenta uma contradição. O país possui produção mineral expressiva, tradição garimpeira, capacidade industrial e um sistema financeiro desenvolvido. Entretanto, transformar a produção de pequenos mineradores em ouro refinado, certificado e aceito por compradores institucionais exige conhecimentos e serviços que nem sempre estão ao alcance de quem extrai o metal.
Segundo dados divulgados pela Agência Nacional de Mineração (ANM), o Brasil produziu 71,1 toneladas de ouro beneficiado em 2025, movimentando aproximadamente R$ 41,7 bilhões em valor de produção. A agência registrou 504 lavras com produção ativa do metal.
Os números demonstram a dimensão econômica dessa atividade, mas não revelam como o valor é distribuído entre quem produz, quem beneficia, quem comercializa e quem administra o patrimônio resultante.
É nesse percurso que encontramos uma oportunidade de compreender melhor o funcionamento de um mercado que reúne mineração, indústria, comércio e finanças.
DOIS QUILOS DE OURO E UMA OPORTUNIDADE
Imagine uma cooperativa de garimpeiros legalmente estabelecida no Pará, com produção mensal de dois quilogramas de ouro e teor metálico de 94%.
O material contém, teoricamente, 1,88 quilograma de ouro puro. A diferença corresponde a outros componentes presentes no metal produzido.
Se encaminhado a uma refinaria, poderá alcançar pureza de 99,9% ou 99,99%, conforme o processo contratado. A massa final dependerá da quantidade efetivamente recuperada, das perdas de processamento e dos resultados dos ensaios laboratoriais.
Até aqui, estamos falando de uma operação metalúrgica. A etapa seguinte envolve transformar esse material em barras identificadas, com documentação de origem, pureza comprovada e características compatíveis com as exigências dos compradores.
O produtor poderá comercializar o metal refinado ou, conforme as condições jurídicas e operacionais disponíveis, conservar parte dele como reserva patrimonial.
A decisão envolve custos, prazos, tributação e condições comerciais. Mas introduz uma possibilidade importante: o produtor deixa de considerar exclusivamente a venda imediata do ouro extraído e passa a avaliar diferentes formas de administrar o valor econômico de sua produção.
O OURO NÃO NASCE CERTIFICADO
O ouro extraído de uma jazida não chega automaticamente ao mercado financeiro em condições de negociação institucional.
A primeira etapa consiste em comprovar sua origem. No Brasil, isso envolve verificar o direito de exploração mineral, o licenciamento ambiental, a documentação fiscal e os registros que permitam relacionar a produção à área autorizada.
Superada essa etapa, o material precisa ser analisado. Um laboratório determina sua composição e o teor efetivo de ouro. A refinaria realiza o beneficiamento, separando o metal precioso dos demais componentes e produzindo barras com as características contratadas.
Mas uma barra com pureza de 99,99% não é necessariamente aceita em qualquer mercado.
O comprador poderá exigir determinada refinaria, identificação individual, documentação de origem, certificado de ensaio e histórico de custódia. Em mercados institucionais, a reputação e o credenciamento dos participantes são tão importantes quanto as características físicas do produto.
Por isso, a certificação precisa ser compreendida em diferentes níveis: comprovação laboratorial da pureza, identificação do fabricante, conformidade com padrões comerciais e aceitação por determinada infraestrutura de negociação.
São requisitos distintos, que não devem ser confundidos. Um lingote certificado também não possui, automaticamente, liquidez imediata ou enquadramento como ativo financeiro.
O QUE ACONTECEU COM O OURO NA B3?
Durante décadas, o mercado brasileiro contou com contratos de ouro negociados nos ambientes da antiga Bolsa de Mercadorias & Futuros, posteriormente incorporada à estrutura da B3.
Essa infraestrutura permitia operações com ouro ativo financeiro, sujeitas a especificações contratuais e regras próprias de negociação e liquidação.
O cenário mudou. Em 2023, a B3 iniciou a descontinuação de seus contratos tradicionais de ouro ativo financeiro. Os contratos futuros, a termo e de opções vinculados ao metal foram encerrados em novembro daquele ano. Em 2024, a instituição concluiu a descontinuação das modalidades abrangidas pelo processo, após prorrogar o período de negociação até 29 de março.
A decisão não significou o desaparecimento do ouro como investimento no Brasil. Produtos financeiros vinculados à cotação do metal continuaram disponíveis, incluindo fundos negociados em bolsa.
Entretanto, comprar cotas de um fundo com exposição ao ouro não equivale a entregar barras físicas para negociação ou receber a propriedade de um lingote específico.
O encerramento dos contratos tradicionais da B3 também não extinguiu as operações com ouro realizadas por instituições financeiras autorizadas, nem as atividades de refino e comercialização física do metal.
O mercado brasileiro continua contando com diferentes participantes, embora suas funções e condições de acesso não sejam equivalentes às de uma bolsa organizada.
O MERCADO INTERNACIONAL FUNCIONA DE OUTRA MANEIRA?
Um dos principais centros mundiais de comercialização de ouro funciona em Londres, por intermédio de instituições que negociam diretamente entre si, no chamado mercado de balcão.
A London Bullion Market Association (LBMA) estabelece padrões reconhecidos internacionalmente para barras de ouro e prata. Seu sistema Good Delivery reúne requisitos de pureza, peso, identificação, qualidade e responsabilidade na origem do metal. As barras tradicionais de ouro utilizadas nesse mercado possuem aproximadamente 400 onças-troy, equivalentes a 12,44 quilogramas.
A LBMA não é uma bolsa de valores. Sua importância está na padronização e no reconhecimento de refinarias cujos produtos podem ser aceitos em determinadas operações institucionais.
Nos Estados Unidos, a COMEX, integrante do CME Group, oferece contratos de ouro com mecanismos específicos de entrega física. A China possui a Shanghai Gold Exchange, enquanto outros centros internacionais desenvolvem estruturas próprias de comercialização e custódia.
Esses exemplos demonstram que a negociação institucional de ouro não depende exclusivamente de bolsas tradicionais. Pode ocorrer também por intermédio de bancos, distribuidores, refinarias e outros participantes especializados, observadas as exigências de cada mercado.
Para pequenos produtores, o acesso a essas estruturas geralmente depende de intermediários capazes de reunir volumes, realizar o beneficiamento e atender aos requisitos comerciais e documentais dos compradores.
O BRASIL POSSUI REFINARIAS RECONHECIDAS INTERNACIONALMENTE
O país dispõe de capacidade industrial para produzir ouro em padrões aceitos internacionalmente.
Um exemplo é a refinaria de Queiroz, da AngloGold Ashanti, localizada em Nova Lima, Minas Gerais, que integra a lista de refinarias reconhecidas pelo sistema Good Delivery da LBMA.
A unidade possui histórico de reconhecimento internacional desde 1986, demonstrando que o Brasil reúne conhecimento técnico e capacidade industrial para participar desse mercado.
O credenciamento Good Delivery, entretanto, não constitui uma autorização genérica para qualquer fundição. A LBMA estabelece exigências de capacidade produtiva, solidez financeira, histórico operacional, qualidade e responsabilidade na origem do metal.
Entre os requisitos para admissão de refinarias estão capacidade de produção anual de pelo menos dez toneladas de ouro refinado e patrimônio líquido tangível equivalente a 15 milhões de libras esterlinas.
Também é importante distinguir a existência de uma refinaria credenciada da disponibilidade de serviços para terceiros. O reconhecimento internacional de uma unidade não significa que ela aceite pequenos lotes de cooperativas ou ofereça beneficiamento por encomenda.
Ainda assim, sua presença demonstra que o Brasil possui parte da infraestrutura industrial necessária para participar de cadeias internacionais de metais preciosos.
QUEM PODE COMPRAR OURO NO BRASIL?
A legislação brasileira estabelece regras específicas para o ouro destinado ao mercado financeiro.
A Lei nº 7.766, de 1989, disciplina o tratamento do ouro como ativo financeiro ou instrumento cambial nas condições previstas em lei.
A primeira aquisição de ouro proveniente de garimpo, quando destinado ao mercado financeiro, está sujeita a exigências próprias e à participação de instituições autorizadas.
É importante distinguir essa operação da comercialização de ouro destinado à indústria ou à fabricação de joias, que possui características jurídicas e tributárias diferentes.
A atuação de cooperativas, distribuidoras de títulos e valores mobiliários, bancos, refinarias e compradores especializados depende da atividade efetivamente exercida.
Uma empresa possuir instalações para fundir ouro não significa que esteja autorizada a desempenhar funções privativas de uma instituição financeira.
Da mesma forma, uma instituição autorizada a operar com ouro não oferece necessariamente todos os serviços de análise, refino, custódia e comercialização.
O mercado funciona por meio de diferentes participantes, cada qual responsável por etapas específicas da cadeia.
A NOTA FISCAL ELETRÔNICA DO OURO
A Receita Federal mantém um sistema específico de documentação fiscal para operações com ouro ativo financeiro.
A Nota Fiscal Eletrônica do Ouro Ativo Financeiro, conhecida como NF-e Ouro, contempla diferentes modalidades de movimentação, incluindo operações de primeira aquisição, compra e venda, transferência de custódia e remessas para análise, refino e fracionamento, conforme as hipóteses previstas na regulamentação.
Essa estrutura documental demonstra que o sistema brasileiro reconhece formalmente diferentes etapas da circulação do ouro no mercado financeiro.
O documento fiscal, entretanto, não substitui a comprovação da origem mineral, nem dispensa as autorizações e exigências aplicáveis aos participantes.
A regularidade da operação depende do conjunto de documentos e controles que acompanham o metal desde sua extração até o destino final.
A ORIGEM LEGAL PASSOU A SER DECISIVA
O combate à mineração ilegal tornou a rastreabilidade uma questão central para o mercado brasileiro.
Em março de 2025, o Supremo Tribunal Federal invalidou a regra que estabelecia presunção de boa-fé na aquisição de ouro.
A decisão reforçou a necessidade de controles capazes de demonstrar a procedência do metal, especialmente diante dos problemas de exploração ilegal em áreas protegidas e territórios indígenas.
Para o produtor regular, a mudança representa uma exigência adicional, mas também pode constituir uma oportunidade.
Uma cadeia que identifica a área de extração, documenta a produção, acompanha o transporte, registra os ensaios laboratoriais e preserva a identidade dos lotes oferece melhores condições de comprovar a legitimidade do produto.
Isso não significa que o ouro rastreado receberá automaticamente um preço superior. O benefício econômico pode aparecer de outra forma: acesso a compradores que recusariam material sem documentação adequada, redução de riscos comerciais e possibilidade de estabelecer relações contratuais duradouras.
A rastreabilidade deixa, portanto, de ser apenas um instrumento de fiscalização e passa a integrar as condições de participação nos mercados institucionais.
QUANTO VALEM DOIS QUILOS DE OURO?
Retomemos a cooperativa paraense. Com dois quilogramas de material contendo 94% de ouro, o conteúdo metálico teórico corresponde a 1.880 gramas de ouro fino.
Para ilustrar a operação, adotemos um preço hipotético de R$ 800 por grama, sem relação necessária com a cotação vigente.
Nesse cenário, o valor bruto teórico do ouro contido seria de R$ 1.504.000. Esse montante não representa o valor líquido que a cooperativa receberia.
Precisariam ser considerados os custos de análise, refino, transporte, seguro, custódia, tributos aplicáveis, remuneração dos prestadores de serviços e eventuais descontos comerciais.
Também seria necessário comparar o preço obtido após o beneficiamento com aquele oferecido ao produtor na venda direta do material original.
É nessa comparação que se encontra a resposta econômica. Se o beneficiamento permitir alcançar compradores que paguem melhor pelo ouro, a diferença poderá compensar os custos adicionais.
Se o custo de refinar, transportar, custodiar e comercializar superar o benefício obtido, a venda direta poderá continuar sendo a alternativa mais vantajosa.
A decisão depende de números reais, não apenas do prestígio associado a um lingote certificado.
QUANTO CUSTA GUARDAR O OURO?
O beneficiamento não encerra o percurso econômico do metal. Depois de refinado, o ouro poderá ser vendido ou permanecer sob custódia, mediante contratação de serviços especializados.
No Brasil, empresas do segmento oferecem operações de comercialização e guarda de ouro físico. A Ourominas, por exemplo, publicou condições contratuais que contemplam custódia por empresa especializada, com referência a uma tarifa de 0,1% ao mês sobre o valor de mercado do metal, sujeita às condições e hipóteses de isenção previstas no documento.
A tarifa serve como exemplo de estrutura de cobrança, não como cotação universal do mercado ou proposta comercial para produtores.
Aplicada hipoteticamente ao valor de R$ 1.504.000 utilizado em nosso exemplo, corresponderia a R$ 1.504 mensais, ou R$ 18.048 ao ano, caso o valor permanecesse constante e não houvesse isenções.
O cálculo demonstra que a custódia representa uma despesa relevante para quem pretende manter ouro físico como reserva patrimonial.
Além do preço, o proprietário precisa considerar as condições de identificação, movimentação, seguro, responsabilidade e eventual retirada do metal.
A qualidade do serviço não depende apenas da segurança física do cofre, mas também da clareza jurídica sobre a titularidade do patrimônio guardado.
O PRODUTOR TAMBÉM PODE SER INVESTIDOR
Existe outra possibilidade que merece atenção. Em vez de vender imediatamente toda a produção, uma cooperativa ou produtor regular pode desejar conservar parte do ouro refinado como reserva patrimonial.
Nesse caso, a operação deixa de ser exclusivamente comercial e passa a envolver administração de patrimônio.
O ouro físico pode ser armazenado em instalações especializadas, mediante contratos que estabeleçam condições de custódia, identificação, movimentação e responsabilidade.
O proprietário poderá posteriormente buscar compradores para o metal, respeitando as exigências legais e contratuais.
Mas a existência de um certificado não assegura venda imediata, tampouco garante preço determinado. O ouro está sujeito às oscilações internacionais de cotação, à variação cambial e às condições de compra e venda praticadas no mercado.
Além disso, manter ouro físico envolve despesas de segurança, seguro e custódia. Para o produtor, conservar parte da produção representa uma decisão patrimonial que precisa ser conciliada com a necessidade de financiar suas atividades.
A possibilidade também interessa a investidores que desejam adquirir ouro físico com procedência documentada, desde que compreendam os riscos, custos e limitações de liquidez.
OURO TAMBÉM PODE SERVIR COMO GARANTIA?
O ouro custodiado pode ser utilizado em determinadas estruturas de garantia de operações de crédito, desde que a instituição financiadora aceite o metal e sejam atendidos os requisitos jurídicos e operacionais aplicáveis.
A avaliação considera pureza, procedência, titularidade, custódia, liquidez e mecanismos de execução da garantia. O credor precisa verificar se poderá exercer seus direitos sobre o metal em caso de inadimplência e quais descontos serão aplicados à sua avaliação.
Portanto, a existência de ouro refinado e custodiado não assegura automaticamente a concessão de financiamento.
Ainda assim, a possibilidade demonstra que o metal pode desempenhar funções econômicas além da venda imediata, desde que inserido em estruturas financeiras adequadas.
ONDE ESTÁ A OPORTUNIDADE?
O Brasil dispõe de produção mineral, instituições financeiras, capacidade industrial e conhecimento técnico.
A questão econômica está em compreender como esses elementos se relacionam e quais condições permitem que produtores de diferentes portes tenham acesso aos serviços de beneficiamento e comercialização.
Uma cooperativa que produz regularmente dois quilogramas de ouro por mês necessita de soluções proporcionais à sua escala. Estruturas desenvolvidas para grandes mineradoras ou operações internacionais podem apresentar custos incompatíveis com pequenos volumes.
O beneficiamento compartilhado, a contratação de serviços especializados e o acesso a compradores institucionais representam possibilidades econômicas, desde que sustentadas por operações regulares e preços competitivos.
Também é necessário reconhecer que a mineração possui impactos ambientais e sociais relevantes. A ampliação de oportunidades econômicas não pode servir para legitimar extração irregular, degradação ambiental ou violações de direitos.
Ao contrário, uma cadeia financeira que exija procedência verificável pode contribuir para diferenciar produtores regulares daqueles que operam à margem da legislação.
A agregação de valor começa pela legalidade, passa pela capacidade industrial e alcança o mercado por meio da confiança entre seus participantes.
O BRASIL PRODUZ OURO. QUEM TRANSFORMA ESSA RIQUEZA EM PATRIMÔNIO?
Durante séculos, o ouro brasileiro participou da formação de fortunas, financiou atividades econômicas e atravessou fronteiras. Hoje, o país dispõe de conhecimento técnico, capacidade industrial e instituições financeiras que podem contribuir para transformar sua produção mineral em patrimônio certificado, custodiado e comercializável.
Entretanto, permanece uma questão fundamental: essas estruturas estão efetivamente ao alcance dos pequenos produtores, cooperativas e associações minerais?
A resposta envolve a organização da cadeia produtiva, a transparência dos custos, a segurança jurídica e a capacidade de conectar produtores a prestadores de serviços e compradores institucionais.
A experiência internacional demonstra que padrões técnicos reconhecidos e sistemas confiáveis de custódia contribuem para a circulação de metais preciosos entre diferentes mercados.
O Brasil possui condições de participar desse processo, mas o desenvolvimento de oportunidades para pequenos produtores exige soluções compatíveis com sua escala e com as exigências de rastreabilidade.
A questão não se limita à quantidade de ouro extraído. Envolve o valor agregado ao metal e a parcela dessa riqueza que permanece com quem participa de sua produção.
E SE ESSE CAMINHO ULTRAPASSASSE AS FRONTEIRAS BRASILEIRAS?
A experiência brasileira também permite considerar uma perspectiva de cooperação internacional.
A Comunidade dos Países de Língua Portuguesa (CPLP) reúne países com diferentes capacidades minerais, industriais, comerciais e financeiras. Brasil, Angola, Moçambique e Portugal, entre outros integrantes, poderiam examinar a viabilidade de padrões compartilhados de rastreabilidade, beneficiamento e certificação mineral, compatíveis com as referências internacionais e respeitando a legislação de cada país.
Não seria necessário criar uma moeda comum ou uma nova bolsa de valores. A cooperação poderia começar pelo reconhecimento de procedimentos técnicos, pela troca de informações e pelo desenvolvimento de mecanismos que facilitassem a identificação da origem, da pureza, da titularidade e da custódia dos metais produzidos nesses territórios.
Um padrão técnico compartilhado poderia ampliar oportunidades para refinarias, laboratórios, transportadores, instituições financeiras e investidores, além de favorecer o beneficiamento mineral nos próprios países produtores.
O ouro certificado e regularmente custodiado também poderia integrar estruturas de reserva patrimonial ou garantia financeira, desde que atendidas as exigências legais e contratuais correspondentes.
A história da mineração nos países de língua portuguesa foi marcada, durante séculos, pela circulação de riquezas que nem sempre se converteram em desenvolvimento para os territórios de origem. O futuro oferece a oportunidade de construir caminhos diferentes, nos quais produção, conhecimento, beneficiamento e capital possam permanecer mais próximos.
A integração econômica lusófona, frequentemente discutida sob a perspectiva do comércio, da cultura e dos investimentos, poderia encontrar na cadeia mineral uma frente adicional de cooperação produtiva.
O CICLO DO OURO começa, portanto, com uma questão brasileira, mas não precisa terminar nas nossas fronteiras. O desafio não consiste apenas em extrair riquezas naturais, mas em desenvolver os meios industriais, comerciais e financeiros necessários para que sua transformação gere oportunidades e patrimônio nos territórios produtores.
Afinal, se somos capazes de extrair riquezas do nosso território, por que não desenvolver também os meios de beneficiá-las, certificá-las e transformá-las em patrimônio para quem as produz?


COMENTÁRIOS