
Fabio L. Dalboni
Asset Allocation: Como Distribuir Seu Capital com Inteligência
 Asset Allocation é a arte de equilibrar risco e retorno.
Se você já ouviu o velho ditado que diz para "não colocar todos os ovos na mesma cesta", você já conhece o conceito fundamental de Asset Allocation (ou Alocação de Ativos).
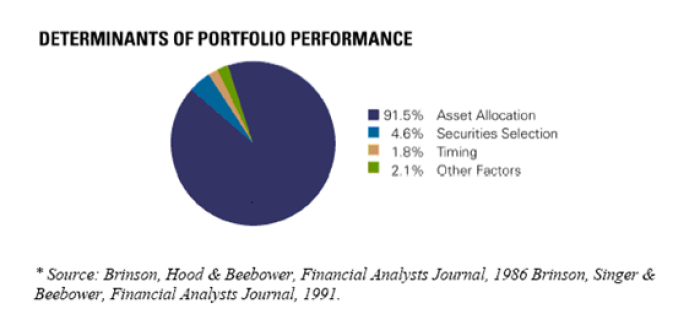
Muitos investidores iniciantes perdem noites de sono procurando a "ação do momento" ou tentando acertar exatamente o topo ou o fundo do mercado. Contudo, estudos históricos do mercado financeiro mostram que mais de 90% da variabilidade dos retornos de uma carteira no longo prazo não vem da escolha de ativos individuais (stock picking), mas sim de como você distribui o seu capital entre as diferentes classes de ativos — como renda fixa, ações, imóveis e investimento exterior.
Entender e aplicar uma estratégia de alocação inteligente é a diferença entre ver seu patrimônio crescer de forma consistente ou viver à mercê das turbulências do mercado.
1. As Estratégias Clássicas de Alocação
Ao longo do tempo, o mercado financeiro desenvolveu modelos práticos para guiar a divisão do patrimônio. Três dos mais conhecidos são:
O Modelo Clássico 60/40
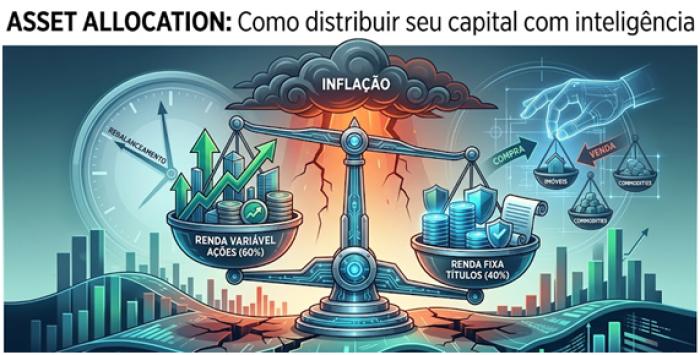
É a fórmula mais tradicional do mercado de capitais global: 60% do capital alocado em Ações (focado em crescimento) e 40% em Renda Fixa (focado em proteção e geração de renda). O objetivo básico do 60/40 é capturar a alta dos mercados acionários enquanto a renda fixa amortece as quedas durante períodos de crise ou recessão.
Alocação por Idade (A "Regra dos 100")
Essa regra simples dita que a porcentagem investida em renda variável deve ser igual a 100 menos a sua idade.
· Um investidor de 30 anos colocaria 70% em Ações e 30% em Renda Fixa (100 - 30=70).
· Um investidor de 60 anos colocaria 40% em Ações e 60% em Renda Fixa.
A premissa é simples: quanto mais jovem você é, mais tempo tem para se recuperar de oscilações do mercado e mais risco pode correr. À medida que se aproxima da aposentadoria, o foco muda para a preservação do capital acumulado. (Hoje, com o aumento da expectativa de vida, muitos especialistas já adaptaram a conta para a "Regra dos 110" ou "120").
Alocação Tática
Enquanto a Alocação Estratégica define suas metas de longo prazo (por exemplo, manter 50% em renda fixa e 50% em ações), a Alocação Tática permite pequenos desvios temporários para aproveitar oportunidades de curto e médio prazo. Por exemplo: se a taxa básica de juros sobe a níveis historicamente altos, o investidor tático pode aumentar temporariamente sua fatia em renda fixa para travar rentabilidades atrativas, retornando à proporção original no futuro.
2. A Armadilha do Modelo 60/40 em Ambientes Inflacionários
Durante décadas de baixa inflação nos países desenvolvidos, a carteira 60/40 foi o padrão ouro do mercado. O motivo era a correlação negativa entre ações e títulos de renda fixa: quando o mercado acionário caía por receio de uma desaceleração econômica, os bancos centrais cortavam os juros, o que valorizava os títulos de renda fixa pré-fixados e compensava as perdas da bolsa.
Por que esse modelo falha quando a inflação dispara?
Em um ambiente inflacionário, a dinâmica da matemática financeira muda drasticamente por causa do comportamento dos juros:
1. Juros para o alto penalizam a Renda Fixa: Para conter a inflação, os Bancos Centrais são forçados a subir as taxas de juros. Quando os juros sobem, o valor de mercado dos títulos públicos e privados de renda fixa de longo prazo cai (fenômeno conhecido como marcação a mercado).
2. Juros para o alto comprimem o valor das Ações: Taxas de juros mais elevadas aumentam o custo do crédito para as empresas, reduzem o consumo e aumentam a taxa de desconto usada para avaliar o valor futuro das companhias. Resultado: as cotações das ações caem.
Nesse cenário, a correlação entre ações e renda fixa deixa de ser negativa e passa a ser positiva (ambas as classes caem ao mesmo tempo).
Ambiente de Baixa Inflação:
Ações ──> Renda Fixa (Proteção funciona)
Ambiente Inflacionário:
Ações ──> Renda Fixa (Ambas caem com a alta dos juros)
Por isso, em períodos de pressão inflacionária, a alocação inteligente exige ir além da renda fixa tradicional e das ações puras, incorporando ativos como:
· Títulos atrelados à inflação (que garantem juros reais acima do IPCA).
· Ativos reais / Commodities (como petróleo, ouro e insumos agrícolas, que tendem a repassar o aumento de preços).
· Fundos e Títulos Imobiliários (com contratos reajustados por índices inflacionários).
3. Rebalanceamento: Quando e Como Fazer
Mesmo construindo a carteira ideal, o mercado fará com que as proporções mudem com o tempo. Se as ações subirem forte durante um ano, sua fatia de renda variável pode passar de 50% para 70% do patrimônio sem que você tenha aportado um centavo a mais. Isso significa que sua carteira ficou mais arriscada do que o seu perfil tolera.
É aí que entra o Rebalanceamento: o processo de recalibrar periodicamente os investimentos para que retornem às proporções originais planejadas.
Como fazer o rebalanceamento?
Existem duas formas principais de reequilibrar a carteira:
1. Por Aportes Novos (A forma mais eficiente): Em vez de vender o que subiu, você direciona seus novos aportes mensais exclusivamente para as classes de ativos que ficaram "para trás" (com percentual abaixo da meta). Isso evita o pagamento de impostos de renda e custos de transação decorrentes de vendas.
2. Por Venda e Compra: Quando a diferença entre as fatias é muito grande ou quando você não faz aportes novos com frequência, vende-se uma parte do ativo que teve alto desempenho (realizando o lucro) e compra-se o ativo que caiu ou valorizou menos. Essa prática força o investidor a seguir a regra de ouro do mercado: comprar na baixa e vender na alta.
Quando rebalancear?
Não é necessário olhar a carteira todos os dias para ajustar pequenos percentuais. As duas estratégias mais utilizadas são:
· Rebalanceamento por Calendário: Define-se uma frequência fixa (por exemplo, a cada 6 meses ou 1 ano) para revisar a carteira e fazer os ajustes necessários.
· Rebalanceamento por Bandas (Desvios): Define-se uma margem de tolerância para cada classe de ativo (por exemplo, 5%). Se a meta para ações é 30%, você só rebalanceia se a fatia cair abaixo de 25% ou subir acima de 35%.
Saber alocar recursos não significa adivinhar o futuro, mas criar uma estrutura forte o suficiente para navegar por qualquer cenário econômico. Estratégias simples como o 60/40 servem como ótimos pontos de partida, mas precisam ser adaptadas ao momento macroeconômico — como nos períodos de inflação elevada.
Acompanhar periodicamente seus percentuais e manter a disciplina no rebalanceamento garante que você permaneça fiel aos seus objetivos de longo prazo, mantendo o risco sob controle e potencializando a rentabilidade do seu capital.


COMENTÁRIOS