
Quem vai financiar a espera?
Nova regra restringe a entrada dos FIDCs em créditos judiciais ainda não consolidados e pode abrir espaço para uma nova camada do mercado de capitais
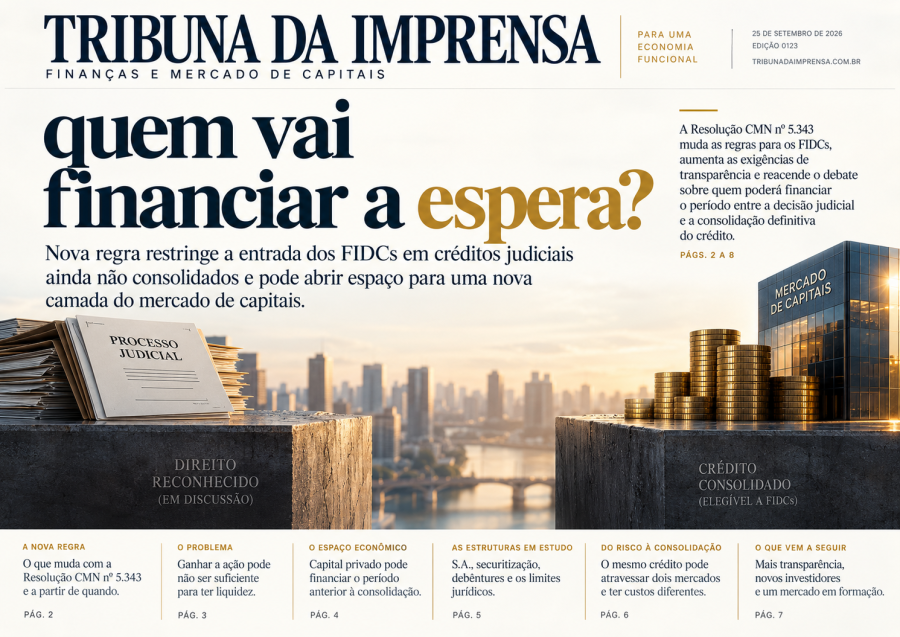
Uma mudança publicada pelo Conselho Monetário Nacional em 24 de setembro pode redesenhar uma parte relevante do mercado brasileiro de direitos creditórios.
A Resolução CMN nº 5.343 determina que Fundos de Investimento em Direitos Creditórios (FIDCs) e fundos de cotas de FIDCs não poderão realizar novas aplicações, direta ou indiretamente, em direitos ou expectativas decorrentes de ações judiciais e procedimentos arbitrais enquanto o crédito não apresentar liquidez, certeza e exigibilidade em caráter definitivo.
A restrição entra em vigor em 13 de outubro de 2026. Para fundos que já tenham esses ativos em carteira, novas exigências de avaliação, auditoria e transparência passam a valer em 4 de janeiro de 2027.
A consequência imediata é clara: determinados créditos judiciais terão de esperar mais para acessar o capital dos FIDCs.
A consequência seguinte é mais interessante. Se o titular continuar precisando de dinheiro antes da consolidação definitiva, quem financiará essa espera?
GANHAR A AÇÃO PODE NÃO SER SUFICIENTE
A nova regra estabelece requisitos cumulativos para que um crédito judicial seja considerado definitivamente líquido, certo e exigível.
Será necessário o trânsito em julgado da decisão que reconheça o direito. Se houver liquidação para determinar o valor devido, também será necessário o trânsito em julgado dessa etapa.
O prazo para impugnação ao cumprimento de sentença ou para embargos à execução deverá ainda transcorrer sem contestação. Caso essas medidas sejam apresentadas, será necessário aguardar o trânsito em julgado da respectiva decisão. A resolução estabelece critérios próprios para créditos decorrentes de arbitragem.
Pode existir, portanto, uma distância considerável entre ganhar uma ação e possuir um crédito elegível para investimento por um FIDC. É justamente nessa distância que surge o problema econômico.
A NECESSIDADE DE LIQUIDEZ CONTINUA EXISTINDO
Uma empresa pode ter milhões de reais reconhecidos judicialmente e, ao mesmo tempo, precisar de recursos para pagar salários, fornecedores, tributos, dívidas ou realizar investimentos.
Uma pessoa física pode preferir receber menos hoje a esperar anos pelo recebimento integral. É dessa diferença entre ter um direito e ter dinheiro disponível que nasce o mercado de antecipação. O titular aceita um deságio e transfere seu direito a quem está disposto a assumir prazo e risco em busca de retorno futuro.
A Resolução 5.343 não elimina essa necessidade econômica. Ela modifica as condições em que os FIDCs poderão financiá-la.
Se uma fonte institucional deixa de participar de determinada etapa da vida do ativo, permanece a pergunta: quem estará disposto a fornecer capital durante esse intervalo e quanto cobrará para assumir o risco?
NÃO BASTA TROCAR A EMBALAGEM
A resolução não alcança apenas a aquisição direta do crédito judicial pelo FIDC. A vedação abrange também aplicações indiretas capazes de reproduzir economicamente a exposição aos direitos atingidos pela nova regra.
Isso reduz o espaço para uma solução meramente formal. Colocar o crédito dentro de uma sociedade e emitir outro instrumento para que um FIDC adquira esse papel não significa necessariamente afastar a restrição. A embalagem pode mudar. O risco econômico continua sendo o mesmo.
EXISTE CAPITAL FORA DOS FIDCs
É nesse ponto que aparece uma possibilidade ainda difícil de medir. Os FIDCs são participantes importantes do mercado de direitos creditórios, mas não representam todo o capital disponível para investimentos de maior risco.
Se esses fundos deixam de adquirir determinados créditos durante uma parte de sua trajetória processual, outros investidores podem avaliar se existe oportunidade econômica nessa fase.
Pode surgir uma divisão mais clara entre dois momentos do mesmo ativo. Antes da consolidação, o financiamento dependeria de capital privado disposto a assumir maior risco jurídico. Depois de preenchidos os requisitos estabelecidos pelo CMN, o crédito poderia alcançar também os FIDCs, observadas as demais normas.
A resolução pode, assim, contribuir para uma segmentação entre o capital que financia o risco judicial e o capital que compra o crédito depois de consolidado.
UMA NOVA ENGENHARIA FINANCEIRA?
Uma das hipóteses que deverão ser examinadas por advogados, reguladores, securitizadoras e investidores é a utilização de estruturas societárias e instrumentos de dívida para financiar a fase anterior à consolidação.
Conceitualmente, o titular poderia ceder o direito a uma S.A., SPE ou estrutura de securitização, que buscaria financiamento por meio de instrumentos de dívida junto a investidores privados especializados. O capital captado financiaria a aquisição do ativo ou forneceria liquidez à estrutura, enquanto o investidor assumiria os riscos correspondentes.
A hipótese pode fazer sentido econômico. Sua viabilidade jurídica, porém, não pode ser presumida. O veículo, a natureza do título, a distribuição, o perfil dos investidores, as garantias e as normas do mercado de capitais precisariam ser examinados em cada operação.
E qualquer estrutura destinada apenas a fazer o mesmo risco retornar indiretamente a um FIDC teria de enfrentar justamente a vedação estabelecida pela Resolução 5.343.

DEBÊNTURES ENTRAM NO RADAR
Entre os instrumentos que merecem análise estão as debêntures. Uma sociedade anônima que adquira determinados ativos pode, em tese, financiar suas atividades mediante emissão de dívida. Estruturas de securitização também merecem estudo.
A questão não é simplesmente saber se uma companhia pode emitir uma debênture, mas quem poderá adquirir o título, como ocorrerá sua distribuição, quais garantias poderão ser utilizadas e quais riscos estarão sendo transferidos.
Uma colocação privada também não deve ser confundida automaticamente com ausência de regulação.
Debêntures, SPEs e securitização aparecem, portanto, como hipóteses a serem testadas — e não como caminhos já validados para substituir o capital dos FIDCs.
O PROCESSO PRECISARÁ GANHAR UMA LINGUAGEM FINANCEIRA
Se esse mercado se desenvolver, haverá outro desafio: determinar quanto vale o risco. O valor discutido em uma ação não corresponde necessariamente ao valor econômico do direito naquele momento. Será preciso considerar estágio processual, montante reconhecido, possibilidades de reversão, prazo esperado, capacidade do devedor, cadeia das cessões, custos e garantias.
É aí que legal opinion, due diligence, avaliação independente, auditoria, governança e classificação de risco podem ganhar importância.
A legal opinion examina a existência e a titularidade do direito e a validade jurídica da estrutura. A avaliação independente procura estimar o valor econômico do ativo. Uma agência de rating, quando aplicável, poderá avaliar o risco da emissão.O rating não elimina o risco. Ajuda a torná-lo visível e precificável.
O MESMO CRÉDITO PODE ATRAVESSAR DOIS MERCADOS
Enquanto existem riscos relevantes de reconhecimento, liquidação ou execução, o número de investidores dispostos a assumir determinado crédito pode ser menor. Quem fornece capital nessa fase tende a exigir remuneração compatível com a incerteza e o tempo esperado para receber.
Conforme o processo avança, parte desses riscos desaparece. Quando o crédito preencher as condições estabelecidas pela Resolução 5.343, poderá alcançar também o universo dos FIDCs.
Forma-se uma possível sequência financeira: o capital de maior risco financia a espera; a consolidação jurídica reduz a incerteza; e o capital institucional pode entrar posteriormente.
A consolidação deixa, assim, de representar apenas uma mudança jurídica. Pode ampliar o universo de compradores e alterar o custo de capital do próprio ativo.
MAIS TRANSPARÊNCIA PARA O ESTOQUE EXISTENTE
A Resolução 5.343 também alcança direitos que já estejam nas carteiras dos fundos. A partir de 4 de janeiro de 2027, haverá exigências adicionais de avaliação dos ativos, verificação independente, reavaliação diante de acontecimentos processuais relevantes e auditoria.
Também haverá divulgação mensal estruturada de informações sobre os processos, cedentes e cessionários, cessões realizadas, valores dos créditos e, quando houver devedor público, composição da carteira por ente federativo.
O movimento aumenta a rastreabilidade e o controle sobre um segmento que vinha despertando preocupação das autoridades quanto à avaliação dos ativos e à utilização irregular de estruturas financeiras.
Isso também ajuda a antecipar uma característica do possível mercado anterior à consolidação: para atrair capital profissional, transparência e governança provavelmente terão de acompanhar o risco.
UM MERCADO ENTRE DOIS MOMENTOS
A Resolução 5.343 estabelece uma nova fronteira. De um lado está o direito que ainda carrega as incertezas processuais alcançadas pela norma. Do outro, o crédito que já atingiu os requisitos estabelecidos pelo CMN.
Entre os dois existe tempo. E tempo custa dinheiro. É nesse intervalo que pode surgir uma nova especialização financeira: investidores capazes de analisar risco jurídico e fornecer capital enquanto o crédito ainda não pode ser adquirido pelos FIDCs.
Não sabemos qual estrutura poderá prevalecer. S.A., SPE, securitização, debêntures ou outros instrumentos precisam passar pelo crivo jurídico e regulatório. Mas a necessidade permanece.
O titular possui um direito econômico, precisa de liquidez e enfrenta um intervalo até que esse direito alcance uma parcela maior do mercado institucional. Esse intervalo passa a ter um preço.
QUEM VAI FINANCIAR A ESPERA?
O empresário continuará precisando de capital de giro. A empresa continuará precisando investir. E o credor poderá continuar preferindo transformar parte de um recebimento futuro em dinheiro disponível hoje.
A Resolução 5.343 estabeleceu uma fronteira mais rígida para a participação dos FIDCs. Agora, o mercado terá de descobrir se existem estruturas juridicamente seguras, transparentes e economicamente eficientes capazes de financiar o período anterior à consolidação.
A TRIBUNA DA IMPRENSA vai levar essa questão à CVM, advogados de mercado de capitais, securitizadoras, agências de classificação de risco, gestores de FIDCs e investidores especializados.
As respostas ajudarão a mostrar se estamos diante apenas da restrição de um mercado existente ou também do início da organização de outro.
Porque talvez a consequência mais interessante da nova regra não esteja somente no capital que deixa de entrar.
Pode estar no capital que encontrará uma nova forma de chegar. A Resolução 5.343 definiu com maior precisão quando o FIDC pode participar.
Agora começa a discussão sobre quem financiará a espera — e quanto ela custará.



COMENTÁRIOS