
PIX avança sobre boletos e pagamentos
Novas regras do Banco Central ampliam o Pix Automático, regulamentam a cobrança híbrida e reforçam mecanismos contra fraudes
Por trás das mudanças técnicas nas regras do Pix está uma transformação maior: reduzir o caminho entre quem paga e quem recebe e tornar mais eficiente a circulação do dinheiro na economia.
O Pix nasceu como uma forma rápida de transferir dinheiro. Seis anos depois, começa a assumir outra dimensão. As novas regras do Banco Central mostram que o sistema avança sobre áreas que durante décadas dependeram de boletos, cartões, débitos automáticos e diferentes intermediários financeiros.
A Resolução BCB nº 587, de 18 de setembro de 2026, institui a cobrança híbrida, admite o Pix Automático em contas-salário, modifica regras de participação no sistema e estabelece novos procedimentos relacionados às suspeitas de fraude. Parte das alterações já está em vigor; outras começam a valer em 2027.
Não é apenas uma atualização operacional. Pela ótica da Economia Funcional, surge uma questão maior: quanto custa fazer o dinheiro circular e quanto tempo ele leva para sair de quem compra e chegar a quem vende?
O PIX JÁ É UMA INFRAESTRUTURA NACIONAL
A dimensão alcançada pelo Pix ajuda a compreender a importância das mudanças.
Em 2025, o sistema movimentou mais de R$ 35 trilhões em quase 80 bilhões de transações. Ao final daquele ano, 148 milhões de pessoas físicas e 12,8 milhões de empresas haviam realizado ou recebido ao menos uma transação pelo sistema.
Em maio de 2026, foram mais de 7 bilhões de transações, movimentando mais de R$ 3 trilhões. O Pix deixou de ser apenas uma alternativa de pagamento para se tornar uma das principais infraestruturas de circulação monetária do país.
É por isso que mudanças em suas regras já produzem efeitos que ultrapassam os aplicativos bancários.
BOLETO E PIX NO MESMO DOCUMENTO
Uma das principais novidades da Resolução 587 é a cobrança híbrida.
Ela permite que uma mesma cobrança seja paga pelo Pix Cobrança ou pelo boleto. A regulamentação busca manter consistentes as informações entre os dois sistemas e evitar pagamentos indevidos ou em duplicidade.
Para o consumidor, significa escolher a forma de pagamento dentro da própria cobrança. Para a empresa, aproxima faturamento, cobrança, recebimento e conciliação.
Quando o dinheiro pode ser identificado e liquidado rapidamente, diminui a distância entre vender e receber. É nesse ponto que uma mudança tecnológica encontra a economia real.
TEMPO TAMBÉM É CAPITAL DE GIRO
Toda empresa precisa financiar o intervalo entre pagar suas despesas e receber pelas vendas.
Salários, fornecedores, estoques, tributos e aluguéis não esperam. Quando o recebimento demora, a empresa utiliza recursos próprios, busca crédito ou antecipa valores que ainda tem a receber.
Por isso, velocidade não é apenas conveniência.
Imagine um pequeno restaurante. Quanto mais rapidamente o dinheiro das vendas estiver disponível, mais cedo poderá pagar fornecedores, comprar insumos, remunerar funcionários ou investir.
O Pix não cria riqueza simplesmente porque transfere recursos rapidamente. Mas reduz o intervalo entre uma transação econômica e sua liquidação financeira.
MENOS CUSTO PODE SIGNIFICAR MAIS MARGEM
Existe ainda outra variável fundamental: quanto custa receber.
Em uma venda com cartão, diferentes participantes podem integrar a cadeia de pagamentos e o estabelecimento arca com o custo de aceitação contratado. Se antecipar recebíveis, pode haver um custo financeiro adicional.
O Pix também não significa necessariamente custo zero. Pessoas jurídicas podem ser tarifadas. A diferença está na possibilidade de combinar liquidação praticamente imediata com uma estrutura de cobrança que pode representar menor custo.
Uma pequena diferença em cada venda, multiplicada por milhares de operações, ganha outra dimensão.
Menor custo pode preservar margem. Dinheiro disponível mais cedo pode reduzir a necessidade de capital de giro. Essa economia pode financiar estoques, fornecedores, investimentos ou redução de dívidas e, em mercados competitivos, contribuir para preços melhores.
A pergunta passa a ser: quanto do valor pago pelo consumidor permanece efetivamente com quem vende?
PIX AUTOMÁTICO AVANÇA SOBRE PAGAMENTOS RECORRENTES
A Resolução 587 também abre uma nova frente para o Pix Automático. A partir de julho de 2027, ele poderá alcançar contas-salário nas condições estabelecidas pelo Banco Central.
O sistema já permite pagamentos recorrentes, como mensalidades, academias, serviços e assinaturas. O cliente concede previamente a autorização e mantém controle sobre os pagamentos.
Durante muito tempo, esse mercado esteve associado principalmente ao débito automático e ao cartão de crédito. O Pix cria uma infraestrutura adicional, inclusive para consumidores que não possuem cartão.
A competição passa a ocorrer também sobre a própria estrutura utilizada para cobrar e receber.
E QUEM GANHAVA DINHEIRO NO CAMINHO?
A expansão do Pix pressiona um grande ecossistema construído em torno dos pagamentos eletrônicos.
Bandeiras, emissores, adquirentes, subadquirentes e plataformas não tendem simplesmente a desaparecer. Algumas de suas funções, porém, passam a competir com uma infraestrutura capaz de realizar determinadas transações por um caminho diferente.
Pix e cartão também não são equivalentes. O cartão de crédito permite comprar hoje e desembolsar os recursos posteriormente, inclusive de forma parcelada, além de oferecer outros serviços.
A transformação está em outro ponto: quanto mais simples e barato se torna movimentar dinheiro, maior a pressão para que os intermediários demonstrem o valor que acrescentam à operação.
Crédito, parcelamento, antifraude, conciliação, gestão financeira, tecnologia e integração passam a ganhar importância nessa disputa.
Se o caminho do dinheiro fica mais curto, quem vivia no caminho precisa entregar mais valor.
SEGURANÇA E CONFIANÇA
A Resolução 587 reforça ainda procedimentos relacionados às marcações de suspeita de fraude no Diretório de Identificadores de Contas Transacionais, o DICT, além de alterar requisitos e responsabilidades dos participantes.
Segurança e velocidade precisam caminhar juntas. Um sistema que movimenta trilhões de reais só consegue ampliar sua escala se seus usuários confiarem nos mecanismos de prevenção, contestação e correção.
A norma também modifica procedimentos de entrada, permanência e desligamento das instituições. Administrar quem acessa essa infraestrutura e sob quais responsabilidades tornou-se tão importante quanto expandi-la.
DA TERRA E DA FÁBRICA ATÉ O CONSUMIDOR
O salto acontece quando se deixa de olhar para o Pix apenas pela tela do celular.
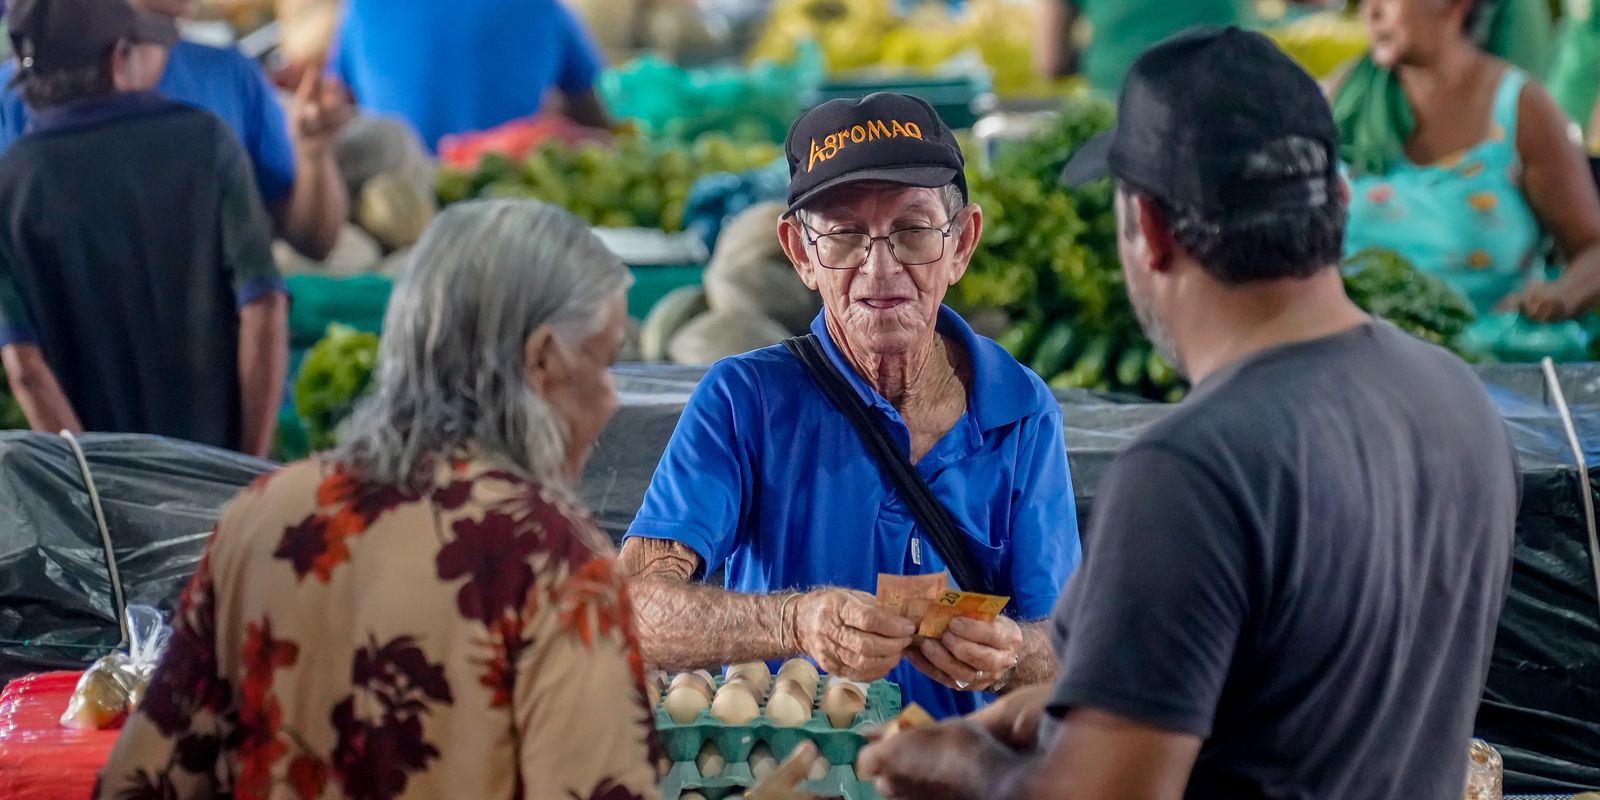
Uma família paga o supermercado. O supermercado paga o distribuidor. O distribuidor paga a indústria. A indústria compra matéria-prima. O produtor paga funcionários e fornecedores. O dinheiro continua circulando.
Da propriedade rural ou da fábrica até o restaurante, o supermercado ou a loja de um shopping, um produto atravessa vários agentes econômicos. Em cada etapa existem pagamentos, prazos e necessidades de capital de giro.
Parte do crédito utilizado pelas empresas financia produção, estoques e investimentos. Outra parte serve simplesmente para atravessar o intervalo entre pagar e receber.
Reduzir esse intervalo não elimina a necessidade de crédito. Permite separar melhor o crédito que financia produção e investimento daquele que apenas financia a espera pelo próprio dinheiro.
Essa diferença está no centro de uma Economia Funcional.
DEPOIS DO PAGAMENTO, O CRÉDITO
O Pix resolveu uma parte importante do problema brasileiro: tornou extraordinariamente rápida a movimentação do dinheiro.
O próximo desafio é mais difícil: quanto custa financiar quem produz? Uma empresa pode receber uma venda em segundos e, ao mesmo tempo, enfrentar taxas elevadas para financiar estoques, máquinas, expansão ou capital de giro. Pode operar sobre uma infraestrutura de pagamentos extremamente eficiente e ainda encontrar dificuldades para transformar bons projetos em investimentos financiáveis.

É aí que pagamentos, bancos e mercado de capitais voltam a se encontrar. Pagamento e crédito cumprem funções diferentes. Um movimenta recursos. O outro antecipa capacidade financeira para consumo, produção ou investimento. Uma economia funcional precisa dos dois — e precisa que ambos funcionem com eficiência.
O passo seguinte, portanto, não é apenas tornar o dinheiro mais rápido. É melhorar sua alocação: reduzir custos desnecessários, ampliar a concorrência e aproximar capital da atividade produtiva.
O Pix mostrou que o Brasil consegue construir uma infraestrutura capaz de fazer o dinheiro atravessar o país em segundos.
O próximo desafio é fazer com que o capital chegue, também com eficiência, onde pode produzir mais.



COMENTÁRIOS