
Fabio L. Dalboni
O Critério de Kelly: Otimizando Decisões e Gerenciando Alavancagem
 Muitos traders falidos tinham uma excelente estratégia de entrada, mas uma péssima estratégia de dimensionamento.
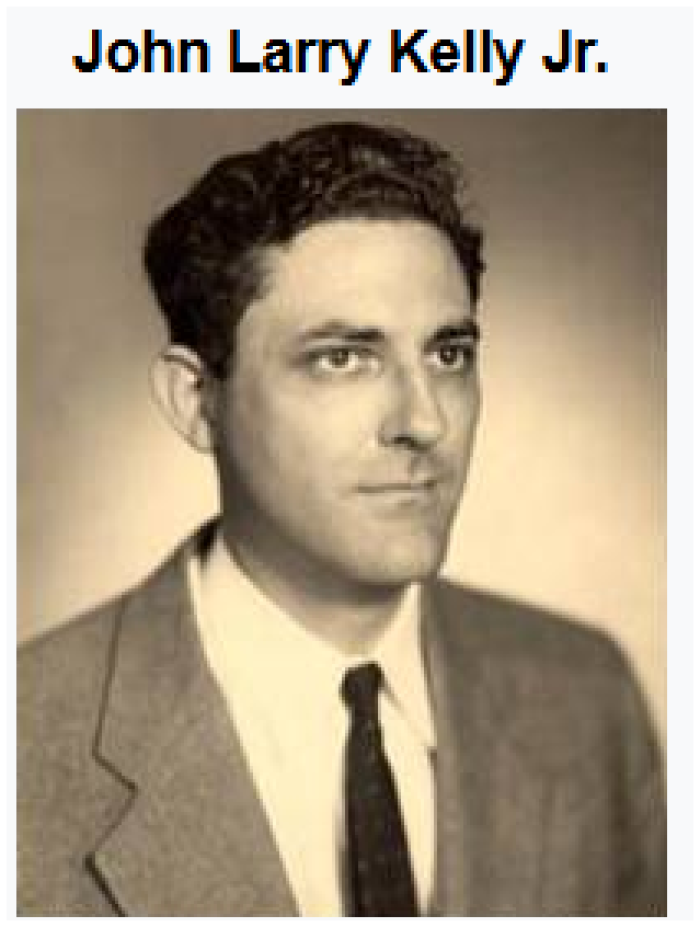
No mundo das finanças e dos investimentos, a busca por estratégias que maximizem retornos enquanto controlam riscos é constante. Uma das ferramentas matemáticas mais importantes nesse contexto é o Critério de Kelly. Desenvolvido inicialmente por John L. Kelly Jr., um cientista da Bell Labs, em 1956, o método foi projetado para otimizar alocações de capital em cenários de incerteza e probabilidade. Embora tenha sido criado para resolver problemas de comunicação em teoria da informação, o Critério de Kelly rapidamente encontrou aplicações no campo das finanças, especialmente na gestão de portfólios.
Origem e Contexto Histórico
John Kelly publicou sua abordagem em um artigo intitulado "A New Interpretation of Information Rate", no qual propôs uma fórmula para maximizar o crescimento do capital ao longo do tempo. Inicialmente, o método foi aplicado a estratégias de apostas, ajudando a determinar a proporção ideal do capital que deveria ser apostada em cada rodada com base na probabilidade de sucesso.
Kelly apresentou sua fórmula no contexto de ruídos em sinais de telecomunicações, mas foi Edward O. Thorp, matemático e gestor de fundos, quem popularizou sua aplicação em finanças e jogos de azar. Thorp usou o critério para gerenciar apostas no jogo de blackjack e depois o adaptou para estratégias de mercado financeiro.
A Matemática do Critério de Kelly
No contexto financeiro, o critério ajuda a determinar a fração ideal de capital a ser alocada em uma posição (por exemplo, uma ação, ativo ou derivativo). A fórmula básica é dada por:
f=(bp - q) / b*
Onde:
- f é a fração ideal do capital a ser alocado;
- b é o retorno líquido por unidade de investimento (por exemplo, 2:1 em apostas significa b=2);
- p é a probabilidade de sucesso;
- q é a probabilidade de fracasso (q=1 - p).
O critério sugere que é possível maximizar o crescimento do portfólio ao longo do tempo alocando a fração de capital indicada pela fórmula. Ele também destaca a importância de evitar superalavancagem, um erro que pode levar à ruína financeira.
Alavancagem e Gestão de Portfólio
A aplicação do Critério de Kelly na gestão de portfólios financeiros é especialmente útil para mensurar e limitar a alavancagem. Muitas vezes, investidores utilizam alavancagem para amplificar retornos, mas isso também eleva os riscos. Com o critério, é possível calcular um nível de alavancagem que maximize retornos esperados sem comprometer a estabilidade do portfólio.
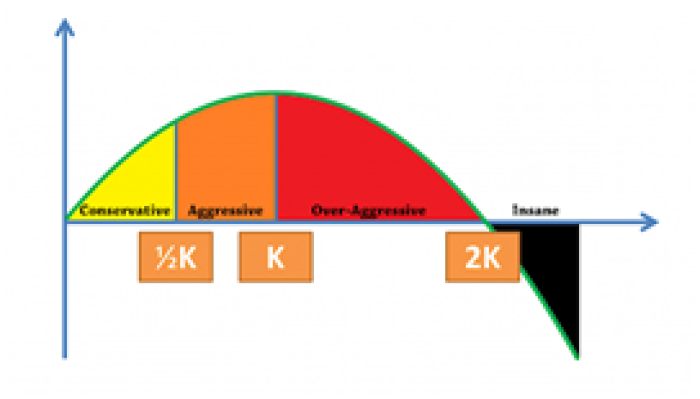
Por exemplo, na construção de um portfólio eficiente, o critério pode ser usado para decidir quanto investir em ativos de alto risco. Ele considera tanto a probabilidade de sucesso quanto os retornos esperados, equilibrando o apetite por risco com a necessidade de preservação de capital. Contudo, é importante observar que o método parte de premissas simplificadas, como probabilidades conhecidas e retornos estáveis, que nem sempre refletem a realidade dos mercados.
Aplicação Prática na Gestão de Investimentos
Para utilizar o Critério de Kelly de forma eficaz na gestão de portfólios, investidores podem seguir estas diretrizes:
- Estimar probabilidades de sucesso: Em mercados financeiros, isso pode ser feito por meio de modelos quantitativos ou históricos.
- Ajustar o critério para volatilidade: Em situações de alta incerteza, muitos preferem utilizar uma fração do Critério de Kelly (por exemplo, 50%), o que oferece maior proteção contra perdas.
- Integrar com outras métricas: Utilizar o critério em conjunto com índices como o índice de Sharpe ou análises de risco ajuda a equilibrar retorno e diversificação.
O Critério de Kelly é mais do que uma fórmula: é um princípio estratégico que ensina a valorizar o crescimento consistente em vez de ganhos arriscados de curto prazo. Seja para investidores iniciantes ou gestores experientes, sua aplicação oferece um caminho para maximizar retornos sem abrir mão do controle sobre o risco. Ao entender seus fundamentos e limitações, investidores podem integrá-lo à construção de portfólios robustos e equilibrados, transformando probabilidade e matemática em ferramentas de sucesso sustentável.
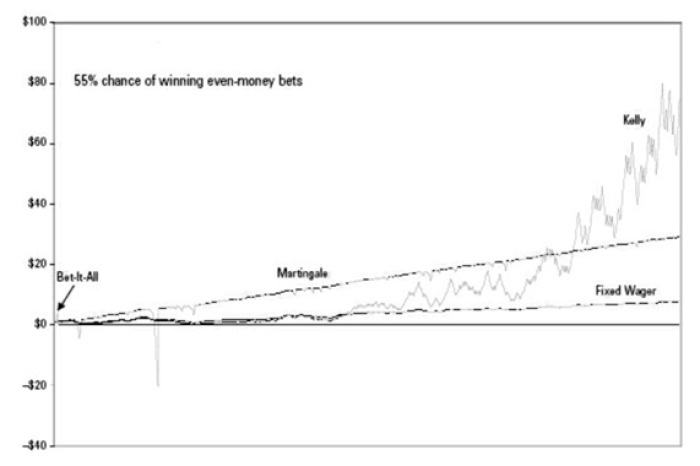
Muitos traders falidos tinham uma excelente estratégia de entrada, mas uma péssima estratégia de dimensionamento.



COMENTÁRIOS